楽天カードへの申し込みを検討していると、「パートでも通るのか」「専業主婦だと不利なのか」「無職の今でも作れるのか」が気になる方は多いのではないでしょうか。
実は楽天カード自身も、公式の情報発信の中で「無職であることが不利に働くのは事実」と正直に認めたうえで、それでも申し込める代表的なパターンを紹介しています。
本記事では、楽天カード公式で確認できる情報と、業界で広く実践されている対策を区別しながら、パート・主婦・学生・無職それぞれの立場でどう考えればいいかを具体的に整理します。
\最新キャンペーンを確認する【公式サイト】/

「無職・低収入だと不利」なのは事実。ただし作れるパターンは複数ある
クレジットカードは後払いの仕組みのため、安定した収入の見込みが立ちにくい状態は、審査でマイナスに働きやすいのが実情です。これはクレジットカード審査全般に言える一般論で、楽天カード公式の情報サイトでもこの点を正直に紹介しています。
一方で、「本人が無職=絶対に作れない」わけではなく、世帯の状況によって通りやすくなるケースがあることも、同じ楽天カード公式サイトが具体的なパターンを挙げて説明しており、そのうえで無職でも作りやすいカードの一つとして楽天カード自身を挙げています。次の章で、そのパターンをひとつずつ見ていきましょう。
パート・主婦・学生・無職、それぞれの申し込みやすさ
立場によって、審査で見られるポイントは変わります。公式情報をもとに、代表的な4つの立場について具体的に整理しました。
- 専業主婦(主夫)|自分の収入がなくても、配偶者の収入で申し込める
- パート・アルバイト|収入があれば正社員と同じ土俵で申し込める
- 学生|18歳以上なら収入がなくても対象(高校生を除く)
- 無職・退職直後|家族カードという確実な選択肢もある
専業主婦(主夫)|自分の収入がなくても、配偶者の収入で申し込める
専業主婦・専業主夫で本人に収入がない場合でも、配偶者に安定した収入があれば審査対象になりやすいというのは、クレジットカード審査全般に言える一般的な考え方です。楽天カード公式の情報サイトでもこの考え方を紹介したうえで、無職でも作りやすいカードの一つとして楽天カードを挙げています。
これは決して裏技ではなく、クレジットカードの利用可能枠が「利用者本人(世帯)の年収から生活維持費等を差し引いた支払可能見込額」をもとに算定される、法律(割賦販売法)に基づいた一般的な仕組みが背景にあります。
専業主婦だからと申し込みをためらう必要はなく、家計を預かる立場として、公共料金や日用品の支払いをまとめて管理できる1枚を持てる、というのが実際に得られるメリットです。
審査結果を左右するのは「専業主婦かどうか」そのものより、配偶者の収入状況・世帯の生計の安定性・本人の信用情報といった要素の組み合わせです。
出典:楽天カード
パート・アルバイト|収入があれば正社員と同じ土俵で申し込める
パート・アルバイトの場合、雇用形態そのものよりも「継続的な収入があるかどうか」が重視されると一般的に説明されています。月々の収入が少額でも、勤務実績が積み上がっているほど「今後も安定して支払いを続けられる」という見立てにつながりやすくなります。
たとえば、扶養内で働くパート収入を家計の足しにしている方が、日用品や光熱費の支払いを1枚にまとめてポイントを貯める、といった使い方が現実的なゴールになります。逆に、勤務を始めたばかりで在籍期間が極端に短い場合は、収入の継続性を示しにくく、審査で不利に働く可能性があります。
学生|18歳以上なら収入がなくても対象(高校生を除く)
楽天カードの申込資格は「18歳以上(高校生を除く)」であることのみが公式に明示されており、学生の場合、アルバイト収入がなくても申込資格自体は満たせます。
一人暮らしを始めて初めての電気・水道の支払いにクレジットカードを使い、明細を見ながら生活費を管理する——という使い方は、学生が最初に持つ1枚として定番の位置づけです。
なお、18・19歳の未成年者については、カード会社によっては親権者の同意確認が行われる場合があります。申し込み時の案内に従って手続きしてください。
無職・退職直後|家族カードという確実な選択肢もある
求職中・退職直後で本人に収入がない場合、本カードの審査は他の立場より厳しくなりやすいのが実情です。
そのようなときの現実的な選択肢が、配偶者や家族がすでに楽天カードを持っていれば発行できる「家族カード」です。家族カードは契約者本人(本会員)の情報をもとに発行されるため、カードを使う本人自身は個別の審査を受けません。年会費もかからないため、「今すぐ自分名義の支払い手段が欲しい」という場合の現実的な着地点になります。
本会員として自分名義のカードを持ちたい場合は、就業が決まった後や、年金・退職金などの収入が確定してから申し込むほうが、通過しやすくなる可能性があります。
\最新キャンペーンを確認する【公式サイト】/
審査に通りやすくするための4つの実践的な対策
立場にかかわらず、多くのクレジットカード会社で共通して有効とされる対策が4つあります。楽天カード固有の内部基準ではなく、業界全体で広く実践されている一般的な考え方です。
- キャッシング枠は「0円」で申し込む
- 短期間に複数のカードへ同時に申し込まない
- 信用情報(クレジットヒストリー)を良好に保つ
- 申込内容は正確に記入する(虚偽申告をしない)
それぞれ、詳しく見ていきましょう。
①キャッシング枠は「0円」で申し込む
キャッシング枠は、クレジットカードを使って現金を借り入れられる枠のことです。キャッシング枠を高く希望するほど審査は厳しくなる傾向があり、このキャッシング枠の審査に落ちることが、カード自体の審査落ちにつながるケースがあると一般的に説明されています。
ショッピング利用だけが目的なら、申し込み時にキャッシング枠を0円に設定するのが、審査面でも無駄のない選択です。
②短期間に複数のカードへ同時に申し込まない
クレジットカードに申し込むと、その記録は個人信用情報に半年間ほど残り、他社からも参照される仕組みになっています。短期間に何枚も申し込むと「お金に困っているのでは」という印象につながりやすく、審査に不利に働くと考えられています。
「まとめて何枚も比較して申し込む」より、本当に欲しい1枚に絞って申し込み、結果を待ってから次を検討するほうが、結果的に近道になりやすい傾向があります。
③信用情報(クレジットヒストリー)を良好に保つ
過去のカード・ローンの支払い延滞や債務整理などの金融事故情報は、信用情報機関に記録され、他社の審査でも参照される仕組みになっています。携帯電話の分割代金の支払い延滞も、この信用情報に記録される点は見落とされがちです。
心当たりがある場合は、まず延滞を解消し、その状態を数ヶ月〜1年程度継続してから申し込むほうが、審査に通りやすくなると考えられています。
④申込内容は正確に記入する(虚偽申告をしない)
氏名・住所・勤務先・年収などの入力内容が本人確認書類と食い違っていたり、実態より高い年収を申告したりすると、確認に時間がかかったり、審査に通らない原因になったりする場合があります。
「少しでも良く見せよう」とせず、ありのままの数字で申告するのが結果的に近道です。
申込フォームの「職業欄」「年収欄」の書き方
立場ごとに、職業欄・年収欄の書き方で迷いやすいポイントを整理しました。
| 立場 | 職業欄 | 年収欄の考え方 |
|---|---|---|
| 専業主婦・専業主夫 | 専業主婦(主夫) | 本人年収は0円と正直に記入。配偶者の年収を尋ねる欄があれば正確に記入する |
| パート・アルバイト | パート・アルバイト | 直近の収入から見込める年間額を、過大に見せず記入する |
| 学生 | 学生 | アルバイト収入があれば記入。収入がなければ0円で問題ない |
| 無職・求職中 | 無職 | 実態のとおり0円、または年金・退職金等の収入があれば正確に記入する |
実態より良く見せようと数字を盛るより、正確に申告したうえで、上記の4つの対策を実践するほうが、結果的に通過の近道になります。
楽天カードの基本スペック
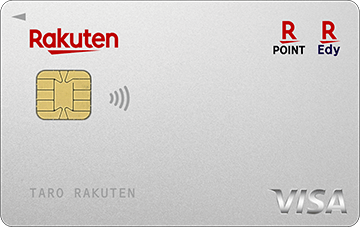
楽天カードは、年会費が永年無料で、楽天ポイントを効率よく貯められるクレジットカードです。基本のポイント還元率は1.0%と高水準で、楽天市場での買い物ではポイント倍率が上がりやすく、ネット通販をよく利用する新社会人と相性が良い1枚といえます。楽天モバイルや楽天銀行などの関連サービスを併用することで、ポイント還元の恩恵を受けやすい点も特徴です。また、タッチ決済や電子マネーにも対応しており、日常の支払いをスムーズに行えます。楽天経済圏を中心に使う人にとって、メインカードとして選びやすいクレジットカードです。
おすすめのポイント
- 楽天市場でのポイント還元率は最大18倍
- 電子決済を利用すれば日常的な利用でも2.5%は狙える
- 基本還元率が1.0%と高い
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 基本還元 | 1.0〜18.0% |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円 カード盗難保険 |
| 追加カード | 家族カード:無料 ETCカード:550円* |
| 対象年齢 | 18歳以上 |
| 発行スピード | 1週間から10日 |
申し込み前に知っておきたいポイント
- コンビニなどの通常利用では楽天ペイなど組み合わせで最大2.5%ほどに落ち着く
- ETCカードは年会費550円(税込)がかかる
- 楽天経済圏で使わなければ通常の高還元率カードを検討すべき
\詳細は公式サイトで確認する/
申し込みからカード到着までの流れ
公式サイトから必要事項を入力して申し込みます。本人確認書類の氏名・住所・生年月日と相違がないか確認しましょう。「お申し込み受付のお知らせ」メールが届けば申し込み完了です。
入会審査からカードの発行・発送状況までは、楽天カードアプリまたはWebから24時間いつでも確認できます。電話での個別の審査結果照会は基本的に想定されておらず、アプリ・Webでの確認が案内されている方法です。
「お申し込み受付のお知らせ」メール到着後、通常約1週間〜10日でカードが届きます。年末年始・ゴールデンウィーク等の連休や配送地域によっては、これより遅くなる場合があります。
審査に通らなかったときはどうする?
審査に通らなかった場合、すぐに再申し込みするより、原因になりそうな点を見直してから動くほうが結果的に近道になりやすいといえます。
- 申込内容(氏名・住所・勤務先等)に入力ミスや本人確認書類との相違がなかったか
- ここ半年以内に、他のクレジットカードやローンの審査に落ちていないか
- 短期間に複数のカードへ同時に申し込んでいないか
- 他社カード・ローン・携帯電話料金の分割代金で延滞が続いていないか
目安として、申込記録が信用情報から消える半年程度の間隔をあけ、その間に延滞があれば解消しておくのが現実的な進め方です。今すぐ支払い手段が必要な場合は、前述の家族カードや、審査不要のデビットカード・プリペイドカードも選択肢になります。
楽天カードの審査に関するよくある質問
- 楽天カードの審査は厳しいですか?
-
楽天カードは内部の審査基準を公表していないため、「厳しい/甘い」を断定することはできません。公式に明示されている条件は「18歳以上(高校生を除く)」のみです。ただし、無職・低収入の状態は審査で一般的に不利に働くとされており、楽天カード公式の情報サイトでもこの点を紹介しています。専業主婦なら配偶者の収入、学生なら学生向けカードの枠組みなど、通りやすくなる一般的な考え方は立場ごとに異なります。
- 専業主婦でも本当に審査に通りますか?
-
専業主婦・専業主夫であること自体は、申し込みの妨げにはなりません。配偶者に安定した収入があれば対象になりやすいというのは、クレジットカード審査全般で言われる一般的な考え方で、楽天カード公式の情報サイトでも同様の考え方が紹介されています。ただし個別の審査結果を保証するものではなく、信用情報や申込内容など他の要素も影響します。
- 審査結果はどこで、どのくらいで確認できますか?
-
審査結果を含むカードの発行状況は、楽天カード公式アプリまたはWebから24時間いつでも確認できます。審査完了までの具体的な日数は公表されていませんが、カード自体は「お申し込み受付のお知らせ」メール到着後、通常約1週間〜10日で届きます。
- 在籍確認(勤務先への電話)はありますか?
-
在籍確認の有無は、公式に一律の基準として公表されていません。申込内容や審査状況によって、必要と判断された場合にのみ実施されると考えるのが実態に近く、「全員に必ずある/ない」と断定できる情報ではありません。パート・アルバイトの方も、勤務先情報は正確に記入しておくと安心です。
- 収入証明書は必要ですか?
-
通常のショッピング利用のみであれば、原則として収入証明書の提出は不要です。ただし、キャッシング利用枠の設定内容によっては、追加書類の提出を求められる場合があります。
\最新キャンペーンを確認する【公式サイト】/
まとめ:立場に応じた対策を押さえれば、可能性は十分にある
楽天カードの公式条件は「18歳以上(高校生を除く)」のみで、専業主婦・パート・学生・無職のいずれであっても、申し込みフォーム自体は送信できます。
そのうえで、キャッシング枠を0円にする・短期間の多重申し込みを避ける・信用情報を良好に保つ・申込内容を正確に記入するという4つの対策を押さえておけば、無理に不安がりすぎず申し込みに進める材料がそろいます。
すぐに支払い手段が必要な場合は、家族カードという確実な選択肢があることも覚えておくと安心です。
\最新キャンペーンを確認する【公式サイト】/
コメント