 MASA
40代になって、なんとなく「このカードのままでいいのかな」と思うこと、ありませんか?子どもの成長で支出が増えたり、逆に少し余裕が出てきたり——生活が変わるタイミングだからこそ、見直す価値があるんです。
40代は、家計の中でクレジットカードの決済額がもっとも大きくなりやすい時期です。ランキングで上位のカードを選ぶより先に、まず自分の使い方に合った優先順位を整理してみましょう。
この記事で扱うのは、40代の主婦がクレジットカードを見直すときに、何から考えればいいのかという判断の軸と、実際に候補になるカードです。年会費無料のカードで足りているうちは変える必要はありませんが、生活の変化に合わせて選択肢を知っておくことに損はありません。
40代で、クレジットカードを見直したくなる理由は?
40代は、子どもの成長にともなって生活費の構成そのものが変わりやすい時期です。食費・教育費・部活動や習い事の費用など、支出の中身も金額も、30代までとは違ってきます。
中学生と小学生の子どもがいる40代の主婦が、部活動の遠征費や塾の教材費をまとめてカード払いにするようになった結果、これまで気にしていなかった毎月の利用額が、気づけば以前の1.5倍近くに増えていた——というケースは珍しくありません。
こうした変化に気づいたときが、カードの使い方そのものを見直すよい機会です。還元率の高さだけでなく、限度額や家族カードの要否、そして「無料カード1枚のままでいいのか」まで含めて考えてみましょう。
40代特有の生活場面で、カードをどう使い分けるか?
40代の家計は、教育費・固定費・親世代との関わりなど、場面ごとに支出の性格が変わってきます。場面別に考え方を整理しました。
教育費の支払いをまとめる場合
学費や塾代を口座振替ではなくカード払いに対応させている学校・教室も増えています。対応している範囲でカード払いに寄せると、これまで現金や振込で済ませていた分もポイント還元の対象にできます。
ただし、教育費は金額が大きくなりやすいため、限度額に余裕があるかを事前に確認しておくと安心です。中学・高校と進むにつれて、部活動の道具代や合宿費、塾の講習費などスポット的な出費も増えやすいため、通常月の利用額とは別枠で考えておくと慌てずに済みます。
住宅ローン・光熱費など固定費を集約する場合
住宅ローンの返済自体はカード払いにできないことがほとんどですが、電気・ガス・水道・通信費といった固定費は、多くの場合カード払いへの変更が可能です。毎月ほぼ同じ金額が発生する支払いだからこそ、まとめておくと還元の取りこぼしを防げます。
固定費をまとめるカードと、日常の買い物で使うカードをあえて分けている家庭もあります。固定費は金額が読みやすいぶん、年会費の無料条件(年間◯万円の利用など)を達成する土台としても使いやすいという考え方です。
親の介護・帰省が増えてきた場合
40代になると、実家や義実家との行き来が増える方も少なくありません。新幹線や飛行機の利用が増えるなら、交通系のポイントが貯まりやすいカードや、旅行保険が付帯するカードを1枚意識しておくと、いざというときの備えにもなります。
介護関連の支払い(介護用品や通院の交通費など)をカードでまとめておくと、確定申告の医療費控除に必要な支出の把握もしやすくなります。
家族カード・ETCカードで家計をまとめる場合
配偶者の支出や車移動が多い家庭では、家族カードやETCカードを本会員のカードに紐づけることで、家計全体の支出を1つの明細にまとめられます。家族カードの検討ポイントは、次の章で詳しく扱います。
車での送迎や買い物が多い家庭では、ETCカードの利用分もポイント対象になるカードを選ぶと、高速道路料金の支払いも家計管理に組み込みやすくなります。
自分の時間・美容や趣味にお金を使い始めた場合
子育てが少し落ち着き、自分の美容やスポーツクラブ、習い事にお金をかけられるようになった40代も増えています。こうした支出は毎月ある程度の金額で継続することが多いため、還元率の高いカードに寄せておくと、家族の支出とは別に自分自身のポイントを貯めやすくなります。
百貨店やエステサロンなど、特定の系列でポイントが優遇されるカードを日常用とは別に1枚持っておくのも、この時期らしい選び方です。
40代におすすめのクレジットカードは?
40代だからといって、いきなりゴールドカードに申し込む必要はありません。まずは年会費無料の定番カードで、生活スタイルに合った1枚を選ぶのが基本です。
年会費無料の定番カードは以下の記事で7枚紹介しているので、ここでは目的別に候補になる5枚と、2枚持ちという選択肢を紹介します。ゴールドカードへの発展性がある場合は、補足として条件も添えています。
- 三井住友カード(NL)|コンビニ・飲食店で高還元
- エポスカード|優待と発行スピードを両立
- JCBカード S|年齢を問わず持てるJCBの定番
- 楽天カード|日常の還元率を底上げ
- コスモ・ザ・カード・オーパス|車移動が多いなら
- 2枚持ちで役割を分けるという選択肢
三井住友カード(NL)|コンビニ・飲食店で高還元
三井住友カード(NL)は、年会費が永年無料で、社会人になりたてでも維持コストを気にせず使えるクレジットカードです。カード番号が券面に記載されないナンバーレス仕様のため、実店舗での利用時も安心感があります。基本のポイント還元率は高くありませんが、対象のコンビニや飲食店でスマホのタッチ決済を利用すると還元率が最大7%まで上がる点が特徴です。日常の支払いを特定店舗に集約できる新社会人であれば、ポイントを効率よく貯めやすいカードといえるでしょう。また、申し込み後すぐに利用できる即時発行に対応している点も、早くカードを使い始めたい人に向いています。
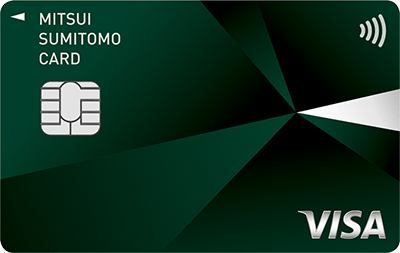
おすすめポイント3選
- 対象のコンビニ・飲食店でスマホのタッチ決済で最大7%ポイント還元
- 貯まったVポイントの使い道が豊富
- 最短10秒で即時発行できる
| 年会費 | 永年無料 |
|---|---|
| 申込条件 | 18歳以上(高校生を除く) |
| ポイント還元率 | 0.5%〜7%※ |
| 発行スピード | 最短10秒※即時発行できない場合があります。 |
| 電子マネー | iD(専用)/PiTaPa/WAON/Apple Pay/Google Pay/Samsung Pay |
| 追加カード | ETCカード:年会費550円(税込)※初年度無料/前年度に一度でもETC利用のご請求があった方は年会費が無料 |
| ショッピング利用可能枠 | 〜100万円※夜間帯に即時発行サービスを申し込みの場合、審査処理完了までは5万円 |
| キャッシング利用可能枠 | 希望をもとに総利用枠の範囲内で設定 |
| 海外旅行傷害保険 | 最高2,000万円まで利用付帯にて補償 |
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
申し込み前に知っておきたいポイント
- 基本のポイント還元率は高くない
- カード番号の確認に本人認証が必要
年会費永年無料で、対象のコンビニ・飲食店でスマホのタッチ決済で最大7%ポイント還元が受けられるのが特徴です。日常のちょっとした買い物で還元率を底上げしやすく、40代の生活費全般に合わせやすい1枚です。
【補足】年間100万円(税込)以上の利用を継続すると、上位カードの三井住友カード ゴールド(NL)への切り替え案内が届くことがあります。無理に狙う条件ではありませんが、固定費をこのカードに集約している家庭では、結果的に届くケースもあります。詳しいメリット・デメリットは、以下の記事で解説しています。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。※通常のポイント分を含んだ還元率です。※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
エポスカード|優待と発行スピードを両立
エポスカードは年会費が永年無料で、初めてクレジットカードを持つ新社会人でも安心して使い始めやすい1枚です。最大の特徴は、全国の飲食店やレジャー施設、ショッピングなど幅広いジャンルで優待割引を受けられる点にあります。日常使いから休日の外出まで、カードを持っているだけで得を実感しやすいのが魅力です。また、カードデザインの種類が豊富で、自分の好みに合わせて選べる点も若年層に支持されています。ポイントは固定費の支払いや請求額への充当にも使えるため、生活費の節約にもつなげやすいカードです。
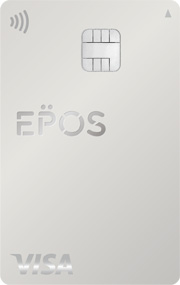
おすすめポイント3選
- 年2回マルイやモディで10%OFFでお買い物ができる
- 映画館・飲食店・レジャー施設の優待が豊富
- 水道料金の支払いで0.5%のポイントが貯まる
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa |
| 基本還元 | 0.5%(優待利用で還元率アップ) |
| 付帯保険 | 海外旅行傷害保険(最高3,000万円)/紛失・盗難補償 |
| 追加カード | ETCカード:無料 |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短即日 |
申し込み前に知っておきたいポイント
- 基本還元率は高くないため、優待利用が前提になる
- ポイントの交換先は他社ポイントより少なめ
- 国際ブランドはVisaのみで選択肢はない
\申し込みはこちら!/

年会費永年無料で、全国10,000店舗以上の優待や、最短即日発行に対応しているのが特徴です。マルイやレジャー施設をよく利用する家庭で選ばれやすい1枚です。
【補足】年間50万円の利用、インビテーション、既存のゴールド・プラチナ会員からの紹介のいずれかを満たすと、上位のエポスゴールドカードに無料でアップグレードできます。インビテーションは年間50万円に届いていなくても、継続して使い続けていれば届くことがあり、金額よりも利用実績が重視されている可能性があります。エポスアプリのマイページでは、ゴールドカードまでの道のりが%で表示されます。

JCBカード S|年齢を問わず持てるJCBの定番
JCB カード Sは、18歳以上から申し込める年会費無料のJCBプロパーカードです。JCB CARD Wのような39歳以下の年齢制限がなく、40歳以上でも新規入会できます。ポイント還元率はJCB CARD Wより控えめですが、JCB カード S 優待 クラブオフやJCBスマートフォン保険など、日常で使いやすい特典が充実しているのが特徴です。年会費無料でJCB ORIGINAL SERIESを持ちたい方や、優待サービスを重視したい方に向いています。

おすすめポイント3選
- 18歳以上なら年齢上限なしで申し込める(高校生不可)
- 国内外20万ヵ所以上で使えるクラブオフ優待を利用できる
- JCBスマートフォン保険が付帯する
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | JCB |
| ポイント付与 | 200円(税込)ごとに1ポイント |
| 主な優待 | JCB カード S 優待 クラブオフ J-POINTパートナー |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円(利用付帯) 海外ショッピングガード保険:年間最高100万円 JCBスマートフォン保険:年間最高30,000円 |
| 追加カード | 家族カード:無料 ETCカード:無料 QUICPay:無料 |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短即日発行 |
申し込み前に知っておきたいポイント
- JCB CARD Wよりポイント還元率は低い
- 国内旅行傷害保険は付帯しない
- スマートフォン保険は通信料の支払い条件などを満たす必要がある
年会費永年無料で、18歳以上であれば年齢の上限なく申し込めるJCBのスタンダードカードです。クラブオフ優待やスマートフォン保険が付帯し、還元率よりも日常の割引や安心感を重視したい方に向いています。
同じJCBのプロパーカードでも、JCB CARD Wは39歳以下限定のため、40代から新規で申し込む場合はこちらが基本の選択肢になります。
楽天カード|日常の還元率を底上げ
楽天カードは、年会費が永年無料で、楽天ポイントを効率よく貯められるクレジットカードです。基本のポイント還元率は1.0%と高水準で、楽天市場での買い物ではポイント倍率が上がりやすく、ネット通販をよく利用する新社会人と相性が良い1枚といえます。楽天モバイルや楽天銀行などの関連サービスを併用することで、ポイント還元の恩恵を受けやすい点も特徴です。また、タッチ決済や電子マネーにも対応しており、日常の支払いをスムーズに行えます。楽天経済圏を中心に使う人にとって、メインカードとして選びやすいクレジットカードです。
おすすめのポイント
- 楽天市場でのポイント還元率は最大18倍
- 電子決済を利用すれば日常的な利用でも2.5%は狙える
- 基本還元率が1.0%と高い
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 基本還元 | 1.0〜18.0% |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円 カード盗難保険 |
| 追加カード | 家族カード:無料 ETCカード:550円* |
| 対象年齢 | 18歳以上 |
| 発行スピード | 1週間から10日 |
申し込み前に知っておきたいポイント
- コンビニなどの通常利用では楽天ペイなど組み合わせで最大2.5%ほどに落ち着く
- ETCカードは年会費550円(税込)がかかる
- 楽天経済圏で使わなければ通常の高還元率カードを検討すべき
\詳細は公式サイトで確認する/
年会費永年無料で、通常還元率1.0%と、40代の日常使いにも底堅い1枚です。教育費や固定費は別のカードに集約する一方、食料品や日用品などこまごまとした支出はこちらでポイントを積み上げる、という役割分担がしやすいカードです。
楽天市場をよく使う家庭なら、ポイント倍率のアップも狙いやすく、他のカードと組み合わせる「日常用カード」の候補として真っ先に名前が挙がる存在といえるでしょう。
コスモ・ザ・カード・オーパス|車移動が多いならおすすめ
コスモ・ザ・カード・オーパスは、年会費永年無料でコスモ石油の会員価格給油が受けられるイオンカード発行のガソリンカードです。給油のたびにガソリン・軽油・灯油が会員価格になります。さらに新規入会とコスモSS Payの登録で、燃料油の請求時に最大400Lまで10円/Lキャッシュバック(最大4,000円相当)を受けられます。基本のポイント還元率は200円につき1ポイント(0.5%)で、貯まったポイントはWAON POINTとして使えます。
おすすめポイント3選
- 年会費永年無料
- コスモ石油の会員価格で給油のたびに割引
- ETCカードも発行手数料・年会費無料
| 年会費 | 永年無料 |
|---|---|
| 給油値引き | コスモ・ザ・カード会員価格(店舗により異なる。会員価格とならない店舗もあり) |
| 新規入会特典 | 新規入会300L+コスモSS Pay登録100L=最大400Lまで10円/Lキャッシュバック |
| 基本還元率 | 0.5%(200円につき1ポイント、WAON POINT) |
| ETCカード | 発行手数料・年会費ともに無料 |
| 家族カード | 年会費無料(3枚まで) |
| 国際ブランド | Visa/Mastercard/JCB |
申し込み前に知っておきたいポイント
- 割引額は店舗ごとに異なるため事前確認が必要
- コスモ石油以外での還元率は高くない
\詳細は公式サイトでCHECK!/

年会費は本人・家族・ETCカードのすべてが永年無料で、コスモ石油の燃料油が会員価格になるカードです。イオン銀行が発行する「イオンマークのカード」でもあり、WAON POINTも貯まります。
家族カードは3枚まで無料(18歳以上・高校生を除く)、ETCカードも無料で発行できるため、車での送迎や親の介護・帰省での移動が増えてきた40代の家庭で、家族カード・ETCカードの両方をまとめて持たせたい場合に相性のよい選択肢です。
2枚持ちで役割を分けるという選択肢
1枚で完結させるより、目的別に2枚を使い分けるという考え方もあります。たとえば、日常の買い物は還元率の高いカードを優先し、車移動や優待は別のカードに寄せる、という役割分担です。
枚数を増やすと管理の手間は増えますが、それぞれのカードの強みだけを使えるという利点があります。無理に1枚にまとめる必要はなく、自分の生活パターンに合わせて選んで問題ありません。
【目的別】2枚持ちの組み合わせ例
| 組み合わせ | 向いている人 | ポイント |
|---|---|---|
| 楽天カード+エポスカード | ネット通販と実店舗優待の両方を使いたい家庭 | 日常は還元率、外出時は優待でカバー |
| dカード+三井住友カード(NL) | 固定費と携帯料金をまとめたい家庭 | 携帯とセットの還元と、コンビニ・飲食店の高還元を分担 |
| JCBカード S+楽天カード | 年会費をかけたくない家庭 | 優待とネット通販、それぞれで役割分担 |
| コスモ・ザ・カード・オーパス+楽天カード | 車移動が多く、家族カードもまとめたい家庭 | 燃料費と日常の買い物、それぞれで還元を確保 |
決済ブランドを1種類に絞らず分けておくのも、40代からは意識したいポイントです。VisaとJCB、あるいはVisaとMastercardのように異なるブランドを2枚に振り分けておくと、加盟店の都合で片方が使えない場面でも、もう1枚でカバーできます。
40代主婦におすすめの3枚を比較
三井住友カード(NL)・エポスカード・JCBカード Sは、いずれも年会費無料の定番カードですが、強みが異なります。何を優先したいかによって、選ぶべき1枚は変わってきます。並べて比較すると、違いがはっきりします。
3枚の年会費・還元率・強み
 三井住友カード(NL) | エポスカード | JCBカード S | |
|---|---|---|---|
| 年会費 | 永年無料 | 永年無料 | 永年無料 |
| 基本還元率 | 0.5%〜7% | 0.5% | 0.5% |
| 強み | コンビニ・飲食店で最大7% 最短即日発行 | 優待店舗1000以上 最短即日発行 | クラブオフ優待 スマホ保険 |
コンビニ・飲食店をよく使うなら三井住友カード(NL)、マルイやレジャー施設の優待を重視するならエポスカード、日常の割引や安心感を重視するならJCBカード Sが候補になります。
いずれも年会費無料で、条件次第で上位カードへの案内が届く可能性がある点も共通しています。
このほかにも、携帯料金とセットで貯めやすいdカードなど、生活スタイルによって候補になるカードはさらに広がります。まずは自分がよく使うサービスと相性のよいカードから絞り込んでいくと、選びやすくなります。
家族カードを発行すべきかは家族構成によって変わる
家族カードを検討するかどうかは、子どもの年齢によって考え方が変わります。
前の章で紹介したコスモ・ザ・カード・オーパスのように、家族カードを複数枚無料で発行できるカードもあるため、家族構成に合わせて選べる幅は広がっています。子どもの状況別に、判断のポイントを整理しました。
高校生以下の子どもがいる場合
多くのカードは、家族カードの対象を「満18歳以上(高校生を除く)」としています。高校生以下の子どもには家族カードを発行できないケースが一般的で、お小遣いや必要な支払いは別の方法で管理することになります。
18歳以上の子どもがいる場合
大学生や社会人になったばかりの子どもであれば、家族カードの対象になることがあります。子ども自身の支出を親のカードでまとめて管理したい場合や、万一のときの備えとして持たせたい場合に検討する価値が出てきます。
コスモ・ザ・カード・オーパスのように、満18歳以上の子(高校生を除く)を対象に、3枚まで年会費無料で家族カードを発行できるカードもあるため、複数の子どもがいる家庭でも選びやすいでしょう。
配偶者と支出を分けたい場合
配偶者がすでに自分名義のカードを持っている場合、無理に家族カードを追加する必要はありません。それぞれの支出を分けて管理したいなら、本会員カードを2枚持つ形のほうが向いているケースも多いです。
本会員カードのみで運用する場合と、家族カードを追加する場合の違い
| 本会員カードのみ | 家族カードを追加 | |
|---|---|---|
| 支出の把握 | 本人の支出のみ | 家族分もまとめて明細に反映される |
| 年会費 | 本人分のみ | カードによっては家族カード分も無料 |
| 向いている家庭 | 各自で管理したい | 家計をまとめて管理したい |
限度額は、いまの決済額に見合っているかを見る
生活費の決済額が増えてきたタイミングでは、限度額が実態に追いついているかも確認しておきたいところです。とくに教育費や固定費をまとめて1枚に集約した直後は、想定より早く上限に近づくことがあります。確認の手順は、次のとおりです。
カードの利用明細アプリやWebサービスで、実際にどのくらい決済しているかをまず把握しましょう。教育費や特別な支出があった月は除いて、通常月の金額を見るのがポイントです。
会員サイトなどで設定されている限度額を確認し、通常月の利用額に対してどの程度余裕があるかを見ます。余裕が少ない場合、急な出費で限度額に達してしまうことがあります。
利用実績を積んでいれば、増枠の申請ができる場合があります。専業主婦・パート主婦それぞれの限度額の目安や、増枠の考え方は以下の記事で詳しく解説しています。
50代でゴールドカードのチャンスを逃さないために、いまできることは?
意外に見落とされがちですが、40代は、ゴールドカードやプラチナカードのインビテーション(招待)を受けやすくなる50代への準備期間でもあります。
例えば、三井住友カード(NL)を年間100万円(税込)以上利用していると、三井住友カード ゴールド(NL)への切り替え案内が届き、年会費永年無料で使い続けることができます。
反対に、複数のカードに支払いを分散させたまま数年を過ごすと、1枚あたりの利用実績が積み上がりにくく、インビテーションの対象になりにく。50代になってから慌てて1枚に集約するより、40代のうちから軸となる1枚を決めておくほうが、結果的にスムーズです。
40代がカードを使ううえで、気をつけたいことは?
決済額が増える時期だからこそ、使い方のルールを決めておくと安心です。とくに意識したい3つのポイントを紹介します。
- 引き落とし日を家族で共有しておく
- 使いすぎを防ぐ仕組みを作る
- 固定費の見直しと合わせて確認する
引き落とし日を家族で共有しておく
複数のカードを使い分けている場合、引き落とし日や締め日を配偶者とも共有しておくと、残高不足による延滞を防ぎやすくなります。とくに教育費のように金額の変動が大きい支払いをカードにまとめている場合は、引き落とし前に口座残高を確認する習慣をつけておくと安心です。
共働きで生活費の口座が分かれている家庭では、「どちらの口座から、どのカードの分が引き落とされるか」を紙やアプリで一覧にしておくだけでも、思わぬ残高不足を防ぎやすくなります。
使いすぎを防ぐ仕組みを作る
利用通知をアプリやメールで受け取る設定にしておくと、使いすぎに早めに気づけます。家族カードを発行している場合は、誰がいくら使ったかが分かるように、明細を定期的に家族で確認する機会を作っておくとトラブルを避けやすくなります。
月の途中で利用額の目安を決めておき、通知が届くたびに残りの予算を意識するだけでも、月末になって慌てるという事態は減らせます。
固定費の見直しと合わせて確認する
カードを1枚に集約するタイミングは、固定費そのものを見直すよい機会でもあります。使っていないサブスクリプションの解約や、通信プランの見直しと合わせて確認すると、カードの還元率だけに頼らない節約にもつながります。
明細を1枚にまとめておけば、契約したまま忘れているサービスにも気づきやすくなり、還元率を上げる工夫と、支出そのものを減らす工夫を同時に進めやすくなります。
40代主婦のクレジットカードに関するよくある質問
まとめ:40代は、生活の変化に合わせてカードを見直す時期
40代の主婦にとって、クレジットカードの見直しは生活費の決済額・家族カードの要否・限度額という3つの軸に加えて、ワンランク上のカードを検討する視点を持つと、優先順位がはっきりします。
教育費や固定費の集約、親の介護や帰省への備え、自分自身の時間が増えたことへの対応——40代ならではの生活場面ごとに、合うカードや使い方は変わってきます。
MASA急いで結論を出す必要はありません。まずは直近の利用額を確認するところから、少しずつ整理していきましょう。それだけで、次のカード選びがぐっと楽になりますよ。

コメント