「もう60代だから、新しくクレジットカードを作るのは難しいのでは」——そう感じている専業主婦は少なくありませんが、年金を含めた収入があれば、60代からでも新しくカードを作ることは可能です。
一方で、40代・50代とは違う視点も必要になります。配偶者の収入が年金中心に変わっていたり、旅行や趣味に使える時間が増えていたりと、生活そのものが変化する時期だからです。
この記事では、60代のうちに見直したくなる理由、年金収入でも申し込めるかどうか、シニア向けの優待があるカード、家族とカードの情報を共有しておく理由までを扱います。年会費の高い上位カードを既定の答えにはせず、実際の生活スタイルに合うかどうかを基準にします。
60代で、クレジットカードを見直したくなる理由は?
60代は、子育てや仕事から離れ、自分や配偶者のための時間とお金の使い方が変わりやすい時期です。これまでのカードが、今の生活に合わなくなってくることがあります。
- 旅行・趣味など、まとまった時間を使う支出の増加
- 孫への出費や、冠婚葬祭にかかる費用
- 通院や医療費の増加
- 配偶者の収入が、給与から年金中心に切り替わること
定年後に時間の余裕ができた60代の夫婦が、これまで以上に旅行に出かけるようになったところ、若い頃に作った年会費無料のカードには旅行保険が付いておらず、別のカードを検討し始めた——というケースは珍しくありません。
反対に、外出の機会が減って使わなくなったカードの年会費だけを払い続けていた、というケースもあります。
とくに「配偶者の収入が年金中心に切り替わること」は、専業主婦にとって審査の考え方に直接関わってくるポイントです。詳しく見ていきましょう。
60代の専業主婦は、年金収入だけでも新しく作れるか?
結論として、配偶者が年金を受給している場合でも、専業主婦は新しくクレジットカードを申し込めます。年金は「安定・継続した収入」として扱われ、収入がまったく無い状態とは区別されるためです。
※申込条件に「安定・継続した収入があること」を掲げるカードでは、年金の受給がこの条件に含まれます。
専業主婦の審査は、本人に収入がなくても配偶者の年収(世帯年収)を軸に判断される仕組みで、これは40代でも60代でも変わりません。配偶者の収入が給与から年金に切り替わっても、年金額を正確に申告すれば、世帯の収入として扱われます。
ただし、現役時代の給与収入と比べると年金額は下がることが多く、審査の材料そのものが目減りする可能性はあります。必要なカードを早めに検討しておく考え方については、以下の記事もあわせてご覧ください。
 MASA
「もう年金生活だから」と諦める前に、まずは正確な収入を申告して申し込んでみることをおすすめします。年齢を理由に一律で断られるわけではありませんよ。
クレジットカードの多くは年齢の上限を設けていませんが、一部のカードでは新規申込みに年齢の上限を設けている場合があります。具体的な年齢はカードごとに異なり、当サイトで一律の数字を裏付けられているわけではないため、気になるカードがあれば公式サイトで確認しておくと安心です。
配偶者が65歳から年金を受け取り始め、年金額が年間180万円になったケースを考えてみましょう。この場合、世帯年収欄には配偶者の年金額をそのまま申告します。現役時代の給与収入より少ない金額になっても、正確な金額を申告することが、審査を通すうえでの基本になります。
60代におすすめのクレジットカードは?
60代は、年会費の負担が少なく、日常の買い物や旅行で使いやすい定番カードが基本の選択肢になります。
- 三井住友カード(NL)|年金生活でも維持しやすい定番
- JCBカード S|年齢を問わず持てる定番
- イオンカードセレクト|G.G感謝デーで日常がお得に
- エポスカード|約1万店舗の優待を趣味・外出に
三井住友カード(NL)|年金生活でも維持しやすい定番
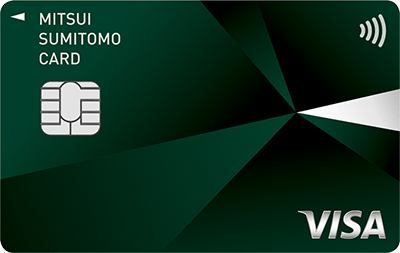
三井住友カード(NL)は、年会費が永年無料で、社会人になりたてでも維持コストを気にせず使えるクレジットカードです。カード番号が券面に記載されないナンバーレス仕様のため、実店舗での利用時も安心感があります。基本のポイント還元率は高くありませんが、対象のコンビニや飲食店でスマホのタッチ決済を利用すると還元率が最大7%まで上がる点が特徴です。日常の支払いを特定店舗に集約できる新社会人であれば、ポイントを効率よく貯めやすいカードといえるでしょう。また、申し込み後すぐに利用できる即時発行に対応している点も、早くカードを使い始めたい人に向いています。
おすすめポイント3選
- 対象のコンビニ・飲食店でスマホのタッチ決済で最大7%ポイント還元
- 貯まったVポイントの使い道が豊富
- 最短10秒で即時発行できる
| 年会費 | 永年無料 |
|---|---|
| 申込条件 | 18歳以上(高校生を除く) |
| ポイント還元率 | 0.5%〜7%※ |
| 発行スピード | 最短10秒※即時発行できない場合があります。 |
| 電子マネー | iD(専用)/PiTaPa/WAON/Apple Pay/Google Pay/Samsung Pay |
| 追加カード | ETCカード:年会費550円(税込)※初年度無料/前年度に一度でもETC利用のご請求があった方は年会費が無料 |
| ショッピング利用可能枠 | 〜100万円※夜間帯に即時発行サービスを申し込みの場合、審査処理完了までは5万円 |
| キャッシング利用可能枠 | 希望をもとに総利用枠の範囲内で設定 |
| 海外旅行傷害保険 | 最高2,000万円まで利用付帯にて補償 |
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
申し込み前に知っておきたいポイント
- 基本のポイント還元率は高くない
- カード番号の確認に本人認証が必要
年会費永年無料で、対象のコンビニ・飲食店でスマホのタッチ決済をするとポイント還元率が0.5%〜7%になるカードです。基本的な仕組みは40代・50代と変わりませんが、年会費がかからないため、年金生活になっても維持しやすい1枚です。
ナンバーレス仕様で、カード番号が券面に印字されていないため、紛失時の不正利用対策としても安心感があります。詳しいメリット・デメリットは、以下の記事で解説しています。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。※通常のポイント分を含んだ還元率です。※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
ETCカードは初年度無料、翌年度以降も前年度に1度でも利用があれば年会費はかかりません(1年間まったく利用がない場合のみ550円)。旅行や帰省で車を使う機会が多い60代にとって、ETCカードを無料で維持しやすい点も見逃せません。
JCBカード S|年齢を問わず持てる定番
JCB カード Sは、18歳以上から申し込める年会費無料のJCBプロパーカードです。JCB CARD Wのような39歳以下の年齢制限がなく、40歳以上でも新規入会できます。ポイント還元率はJCB CARD Wより控えめですが、JCB カード S 優待 クラブオフやJCBスマートフォン保険など、日常で使いやすい特典が充実しているのが特徴です。年会費無料でJCB ORIGINAL SERIESを持ちたい方や、優待サービスを重視したい方に向いています。

おすすめポイント3選
- 18歳以上なら年齢上限なしで申し込める(高校生不可)
- 国内外20万ヵ所以上で使えるクラブオフ優待を利用できる
- JCBスマートフォン保険が付帯する
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | JCB |
| ポイント付与 | 200円(税込)ごとに1ポイント |
| 主な優待 | JCB カード S 優待 クラブオフ J-POINTパートナー |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円(利用付帯) 海外ショッピングガード保険:年間最高100万円 JCBスマートフォン保険:年間最高30,000円 |
| 追加カード | 家族カード:無料 ETCカード:無料 QUICPay:無料 |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短即日発行 |
申し込み前に知っておきたいポイント
- JCB CARD Wよりポイント還元率は低い
- 国内旅行傷害保険は付帯しない
- スマートフォン保険は通信料の支払い条件などを満たす必要がある
年会費永年無料で、18歳以上であれば年齢の上限なく申し込めるJCBのスタンダードカードです。クラブオフ優待やスマートフォン保険が付帯し、還元率よりも日常の割引や安心感を重視したい方に向いています。
家族カード・ETCカードも永年無料で、海外旅行傷害保険(最高2,000万円・利用付帯)も付帯しているため、夫婦での旅行にも合わせやすい1枚です。国際ブランドはJCBのみですが、国内での利用が中心であれば大きな支障にはなりにくいカードです。
イオンカードセレクト|G.G感謝デーで日常がお得に
イオンカードセレクトは、クレジットカード・電子マネーWAON・イオン銀行キャッシュカードが1枚に集約された、日常使いに強いクレジットカードです。年会費は無料で、イオングループの対象店舗ではWAON POINTがいつでも2倍(1%相当)貯まります。毎月20日・30日の「お客さま感謝デー」では買い物代金が5%オフになるほか、イオンシネマの映画料金割引など、生活に直結する特典が充実しています。イオン銀行の口座と連携することで普通預金金利の優遇も受けられ、生活費の管理をまとめたい学生や主婦・主夫など無職の方でも使いやすい設計です。イオンを日常的に利用する方ほど、節約効果を実感しやすいカードといえるでしょう。
おすすめポイント3選
- クレジット・WAON・キャッシュカードが1枚にまとまり管理しやすい
- イオングループ店舗でいつでもポイント2倍
- 毎月20日・30日は買い物代金が5%オフ
- 年会費無料で無職でも固定費の負担がない
| 国際ブランド | VISA/Mastercard/JCB |
|---|---|
| 年会費 | 無料 |
| 基本還元 | 0.5% |
| 付帯保険 | ショッピング保険 |
| 追加カード | 家族カード(年会費無料)、ETCカード(無料) |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短即日(デジタルカード対応) |
申し込み前に知っておきたいポイント
- 基本還元率は標準的なため、イオン利用が少ないとメリットは限定的
- 特典の多くはイオングループ店舗に集中している
- キャッシュカード機能付きのため、イオン銀行口座の開設が必要
55歳以上を対象にした「G.G感謝デー」で、毎月15日にイオンマークのカード払いをすると請求時5%OFFになるのが、このカードならではの特典です。毎月20日・30日の「お客さま感謝デー」(全年齢対象)とあわせると、条件を満たせば月3回、5%OFFの機会がある計算になります。
55歳以上の家族カード会員も対象になるため、夫婦のどちらかが55歳を超えていれば、日常の買い物で恩恵を受けやすくなります。
※一部対象外店舗・対象外商品があります。
エポスカード|約1万店舗の優待を趣味・外出に
エポスカードは年会費が永年無料で、初めてクレジットカードを持つ新社会人でも安心して使い始めやすい1枚です。最大の特徴は、全国の飲食店やレジャー施設、ショッピングなど幅広いジャンルで優待割引を受けられる点にあります。日常使いから休日の外出まで、カードを持っているだけで得を実感しやすいのが魅力です。また、カードデザインの種類が豊富で、自分の好みに合わせて選べる点も若年層に支持されています。ポイントは固定費の支払いや請求額への充当にも使えるため、生活費の節約にもつなげやすいカードです。
おすすめポイント3選
- 年2回マルイやモディで10%OFFでお買い物ができる
- 映画館・飲食店・レジャー施設の優待が豊富
- 水道料金の支払いで0.5%のポイントが貯まる
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa |
| 基本還元 | 0.5%(優待利用で還元率アップ) |
| 付帯保険 | 海外旅行傷害保険(最高3,000万円)/紛失・盗難補償 |
| 追加カード | ETCカード:無料 |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短即日 |
申し込み前に知っておきたいポイント
- 基本還元率は高くないため、優待利用が前提になる
- ポイントの交換先は他社ポイントより少なめ
- 国際ブランドはVisaのみで選択肢はない
\申し込みはこちら!/

年会費永年無料でありながら、全国約1万店舗で優待割引が受けられるのが特徴です。飲食店やカラオケ、映画館、温浴施設などが対象で、旅行や趣味に出かける機会が増える60代にとって、日常的に使いどころのある特典といえます。
海外旅行傷害保険も自動付帯(申し込み不要で補償される)のため、旅行代金の支払い方法を気にせず備えられます。
【補足】年間50万円の利用、インビテーション、既存のゴールド・プラチナ会員からの紹介のいずれかを満たすと、上位のエポスゴールドカードに無料でアップグレードできる仕組みです。インビテーションは金額に届いていなくても、継続した利用が評価されて届くことがあります。
【比較する内容】4枚の年会費・還元率・向いている人
| カード | 年会費 | 向いている人 |
|---|---|---|
| 三井住友カード(NL) | 永年無料 | 年会費をかけずにタッチ決済を使いたい人 |
| JCBカード S | 永年無料 | 年齢を気にせず日常の割引を重視したい人 |
| イオンカードセレクト | 永年無料 | イオン系列での買い物が多い人 |
| エポスカード | 永年無料 | 旅行や外食など、優待をよく使う人 |
シニア限定!JR東日本をよく使うなら、検討したいカード
旅行で新幹線や在来線をよく利用するなら、「大人の休日倶楽部」も選択肢になります。年齢によって会員種別が分かれ、割引率も変わる点が特徴です。
【比較する内容】大人の休日倶楽部の会員種別
| 会員種別 | 対象年齢 | 年会費(税込) | 運賃の割引率 |
|---|---|---|---|
| ミドル会員 | 満50歳〜64歳 | 2,624円 (初年度無料) | 5%(101km以上の利用) |
| ジパング会員 | 満65歳以上 | 4,364円 | 30%(101km以上の利用) |
※年齢条件は男女とも共通です(かつては女性が60歳からジパング会員になれましたが、現在は男女とも65歳以上に統一されています)。
60代前半はミドル会員、65歳以降はジパング会員に切り替わるイメージです。Suica機能が付帯し、通常のカード利用でもJRE POINTが貯まるため、東日本エリアへの旅行が多い夫婦には検討する価値があります。
貯まったJRE POINTは、Suicaへのチャージや商品との交換など複数の使い道から選べるため、鉄道の利用が少ない月でも無駄になりにくい仕組みです。
62歳の専業主婦が、65歳になる配偶者と年に数回、新幹線で帰省や旅行をしている場合を考えてみましょう。今はミドル会員として5%の割引運賃を使いながら、配偶者が65歳になるタイミングでジパング会員に切り替えれば、同じ帰省・旅行でも運賃の負担を継続的に抑えられます。
大人の休日倶楽部ミドルカードは、50歳以上を対象としたSuicaオートチャージ対応カードです。最大の魅力はJR東日本のきっぷ割引を受けられる点で、定期券購入や新幹線のeチケット購入でも5%還元されます。年会費は2,624円(税込)ですが初年度は無料。海外・国内の旅行傷害保険も利用付帯するため、シニア世代の旅行や帰省が多い人を安心にサポートしますが、50歳未満は申し込み対象外で家族カードも発行できません。
おすすめポイント3選
- 50歳以上が対象のJR東日本きっぷ割引が受けられる
- 定期券購入・新幹線eチケット購入は5%還元
- 初年度年会費無料
| 年会費 | 2,624円(税込) ※初年度無料 |
|---|---|
| 国際ブランド | Visa/Mastercard/JCB |
| 鉄道関連の還元率 | オートチャージ:1.5% 定期券購入:5% 新幹線eチケット購入:5% |
| 通常還元率 | 0.5〜3.0% |
| 付帯保険 | 海外旅行傷害保険:最高500万円(利用付帯) 国内旅行傷害保険:最高1,000万円(利用付帯) |
| 家族カード | 発行不可 |
申し込み前に知っておきたいポイント
- 50歳未満は申し込み対象外
- 家族カードを発行できない
大人の休日倶楽部ジパングカードは、65歳以上を対象としたSuicaオートチャージ対応カードです。ミドルカードと同様にJR東日本のきっぷ割引が受けられるほか、定期券購入や新幹線のeチケット購入でも5%還元されます。年会費は4,364円(税込)で、国際ブランドはVisa・Mastercard・JCBから選択可能。海外・国内の旅行傷害保険も利用付帯しますが、65歳未満は申し込み対象外で、家族カードも発行できません。
おすすめポイント3選
- 65歳以上が対象のJR東日本きっぷ割引が受けられる
- 定期券購入・新幹線eチケット購入は5%還元
- 国際ブランドを3種類から選べる
| 年会費 | 4,364円(税込) |
|---|---|
| 国際ブランド | Visa/Mastercard/JCB |
| 鉄道関連の還元率 | オートチャージ:1.5% 定期券購入:5% 新幹線eチケット購入:5% |
| 通常還元率 | 0.5〜3.0% |
| 付帯保険 | 海外旅行傷害保険:最高500万円(利用付帯) 国内旅行傷害保険:最高1,000万円(利用付帯) |
| 家族カード | 発行不可 |
申し込み前に知っておきたいポイント
- 65歳未満は申し込み対象外
- 家族カードを発行できない
2枚持ちにするなら、どんな組み合わせがあるか?
60代は、日常用のカードと、旅行や趣味で使うカードを分けておくと、それぞれの特典を活かしやすくなります。目的別の組み合わせ例を紹介します。
【比較する内容】目的別に見た2枚持ちの組み合わせ例
| 組み合わせ | 向いている人 | ポイント |
|---|---|---|
| 三井住友カード(NL)+イオンカードセレクト | 日常の買い物を重視したい家庭 | タッチ決済とG.G感謝デーを使い分け |
| JCBカードS+エポスカード | 旅行・外食の優待を重視したい家庭 | クラブオフとエポスの優待店を使い分け |
| 大人の休日倶楽部+楽天カード | JR東日本での旅行が多い家庭 | 旅行時は運賃割引、日常は楽天カードで還元 |
いずれの組み合わせも、年会費がかかるカードは実際に使う機会があるかを先に確認してから選ぶのが基本です。使う予定が少ないまま年会費のかかるカードを増やすと、かえって管理の負担だけが増えてしまいます。
カードの情報を、家族と共有しておく理由は?
60代は、万一のときに配偶者や子どもがカードの状況を把握できるよう、情報を整理しておきたい時期でもあります。
保有カードと引き落とし口座を一覧にしておく
どのカードをどの口座から引き落としているかを一覧にしておくと、いざというときに家族が状況を把握しやすくなります。エンディングノートや家計簿アプリに記録しておく方法も手軽です。
とくに複数のカードを使い分けている場合、本人しか把握していない支払いがあると、家族が後から気づきにくくなります。定期的に見直す習慣をつけておくと、記録が古くなるのも防げます。
家族カードの名義・利用状況を確認しておく
配偶者や子どもに発行している家族カードがあれば、誰がどのカードを持っているかを改めて確認しておきましょう。
本会員に万一のことがあった場合、家族カードの扱いはカード会社への連絡が必要になります。事前に発行会社の連絡先を控えておくと安心です。手続きの詳細は各カード会社に確認する必要がありますが、連絡先が分かっているだけでも、いざというときの負担は大きく変わります。
使っていないカードを解約しておく
長年使っていないカードが残っていると、年会費の払い過ぎだけでなく、家族が把握しきれない支払いの原因にもなります。60代のうちに、保有カードを見直して整理しておくと、その後の家計管理もシンプルになります。
解約前には、貯まっているポイントの失効時期も忘れずに確認しておきましょう。
60代がカードを使ううえで、気をつけたいことは?
旅行や趣味で利用額が増えるからこそ、安全に使うためのルールを決めておくと安心です。
- キャッシング枠は必要な場合を除いて設定しない
- カード番号が印字されていないナンバーレスカードを選ぶ
- 利用明細をこまめに確認する習慣をつける
- 新しいカードを作るときは、古いカードの解約時期を見極める
とくに最後の「新しいカードを作るときは、古いカードの解約時期を見極める」は見落としやすいポイントです。新しいカードが手元に届く前に古いカードを解約してしまうと、公共料金やサブスクリプションの支払いが一時的にできなくなることがあります。
審査から発行までの数日〜数週間は、古いカードをそのまま使い続けます。この間に古いカードを止めてしまうと、支払いができない期間が生じます。
電気・ガス・水道や、動画配信サービスなどの継続課金は、契約先ごとに支払い方法の変更手続きが必要です。1件ずつ確認しながら切り替えます。
すべての支払い先で新しいカードへの切り替えが完了したことを確認してから、古いカードの解約手続きに進みます。ポイントが残っている場合は、失効時期も忘れずに確認しましょう。
60代主婦のクレジットカードに関するよくある質問
まとめ:60代は、年金収入でも申し込める。シニア優待と家族との共有も意識したい時期
- 年金は収入として扱われるため、60代からでも新しくカードを作れる
- イオンのG.G感謝デーや大人の休日倶楽部など、年齢連動の優待がある
- 一般カードを基本にしつつ、旅行が多いなら目的別のカードも候補になる
- 保有カードと引き落とし口座は、家族と共有しておくと安心
60代のカード選びは、年会費や還元率だけでなく、シニア向けの優待や、家族との情報共有まで含めて考えると、より安心して使い続けられます。
今使っているカードが今の生活スタイルに合っているか、この機会に一度棚卸ししてみましょう。
コメント