
クレジットカードを2枚持つときの基本は、還元率が高くなる場所が重ならない組み合わせを選ぶことです。
この記事では、具体的な組み合わせ5パターンを「どこでどちらのカードを使うか」まで整理し、自分に合う2枚を選べるようにします。
クレジットカードを2枚持つメリット・デメリット
【2枚持ちのメリット】
| メリット | 内容 |
|---|---|
| 還元率を補完できる | 店舗ごとに得意なカードを使い分けられる |
| 決済手段を確保できる | ブランドを分けて使えない店を減らせる。1枚の予備になる |
| 特典を増やせる | 2社分の優待・特典を利用できる |
| 保険を手厚くできる場合がある | 治療費用などは複数カード分を合算できる場合がある |
海外旅行傷害保険は、死亡・後遺障害は複数カードがあっても最も高い1枚の補償額のみが適用されます(合算されません)。治療費用・携行品損害などは、複数カードの「自動付帯」分を合算できる場合があります。カードごとに条件が異なるため、各カードの規約で確認しておくと安心です。
【2枚持ちのデメリット】
| デメリット | 内容・対策 |
|---|---|
| 年会費がかさむことがある | 年会費無料のカードを組み合わせれば回避できる |
| ポイントが分散する | メインカードを1つに絞り、サブは特定シーンだけで使う |
| 管理が煩雑になる | 家計簿アプリで利用明細を一元管理する |
メインカードとサブカードの考え方
2枚持ちの基本は、普段のほとんどの支払いに使う「メインカード」と、特定のお店・シーンで還元率が上がる「サブカード」で役割を分けることです。
年間で最も支払いが多い場所・サービスを、効率よくカバーできるカードをメインカードとします。たとえば基本還元率0.5%のカードでも、対象店舗を日常的に利用する人なら、メインカードになり得ます
サブカードは、メインカードの弱点を補う1枚として選ぶのが基本です。
【サブカードを選ぶ考え方(例)】
| 内容 | |
|---|---|
| メインの強み | 対象のコンビニ・飲食店に強い |
| メインの弱点 | 楽天市場では還元率が上がらない |
| サブで補う | 楽天カードで楽天市場をカバーする |
組み合わせ5選の比較
5つの組み合わせの違いを一覧にしました。気になる組み合わせから個別解説に進んでください。
【組み合わせ5選の比較】
| 組み合わせ | 得意な支払い | 年会費 | こんな人向け |
|---|---|---|---|
| 三井住友カード(NL)×JCBカードW | コンビニ・飲食店+Amazon等 | 0円 | 実店舗とAmazonを使う人 |
| 三井住友カード(NL)×楽天カード | コンビニ・飲食店+楽天市場 | 0円 | 楽天市場も使う人 |
| 三井住友カード(NL)×Olive | 対象店舗+銀行サービス | 0円 | SMBC経済圏を使う人 |
| JCBカードW×リクルートカード | 優待店+普段使い | 0円 | Amazon等と固定費を両立したい人 |
| 楽天カード×リクルートカード | 楽天市場+普段使い | 0円 | 楽天市場と日常決済を両立したい人 |
おすすめの組み合わせ5選
ここからは、5つの組み合わせを1つずつ解説します。それぞれ「使い分け」と「向いている人」を基準に見ていきましょう。
- 三井住友カード(NL)×JCBカードW
- 三井住友カード(NL)×楽天カード
- 三井住友カード(NL)×Oliveフレキシブルペイ
- JCBカードW×リクルートカード
- 楽天カード×リクルートカード
三井住友カード(NL)×JCBカードW
三井住友カード(NL)は対象のコンビニ・飲食店、JCBカードWはAmazonなどの優待店が強く、支払い先に応じて使い分けると幅広い場面で高還元を狙えます。
【使い分け】
| 利用シーン | 使うカード | 理由 |
|---|---|---|
| 対象のコンビニ・飲食店 | 三井住友カード(NL) | スマホのタッチ決済で最大7%還元 |
| Amazon等の優待店 | JCBカードW | 優待店で還元率アップ |
| その他の支払い | JCBカードW | 基本還元率1.0%(NLは0.5%〜7%) |
- 対象のコンビニ・飲食店をよく利用する人
- Amazonでの買い物が多い人
- 年会費をかけずに2枚持ちしたい人
| クレジットカード | ポイント還元率 | ポイントアップ対象 | 付帯保険 | 優待・特典 | 国際ブランド | 年会費 |
|---|---|---|---|---|---|---|
 三井住友カード(NL) | 0.5%〜7%※ | コンビニ・マクドナルド・カフェ 7% *1 | 海外旅行傷害保険:最高2,000万円(利用付帯) | — | — | 永年無料 |
 JCBカードW | 1.0% | Amazon・セブンイレブン:2.0% STARBUCKS:10.5% JCB STAR MEMBERS:年間利用額に応じて通常ポイント還元率最大2倍*3 | 海外旅行保険(利用付帯):最高2,000万円 国内・海外航空機遅延保険 ショッピングガード保険:最大100万円 | 空港ラウンジ無料 名門コースでゴルフ ディズニーリゾート・バケーションパッケージ 映画・ジム・飲食店で最大90%OFF | JBC | 無料 |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
三井住友カード(NL)を軸に2枚持ちしたい方は、JCBカードW単体の特徴も確認しておくと選びやすくなります。
三井住友カード(NL)×楽天カード
三井住友カード(NL)は対象のコンビニ・飲食店、楽天カードは楽天市場でのお買い物が強く、実店舗とネットショッピングの両方をカバーできます。
【使い分け】
| 利用シーン | 使うカード | 理由 |
|---|---|---|
| 対象のコンビニ・飲食店 | 三井住友カード(NL) | スマホのタッチ決済で最大7%還元 |
| 楽天市場でのお買い物 | 楽天カード | SPUでポイントアップ |
| その他の支払い | 楽天カード | 基本還元率1.0%(NLは0.5%) |
- 対象のコンビニ・飲食店をよく利用する人
- 楽天市場でよく買い物をする人
- 年会費をかけずに2枚持ちしたい人
| クレジットカード | ポイント還元率 | ポイントアップ対象 | 付帯保険 | 優待・特典 | 国際ブランド | 年会費 |
|---|---|---|---|---|---|---|
三井住友カード(NL) | 0.5%〜7%※ | コンビニ・マクドナルド・カフェ 7% *1 | 海外旅行傷害保険:最高2,000万円(利用付帯) | — | — | 永年無料 |
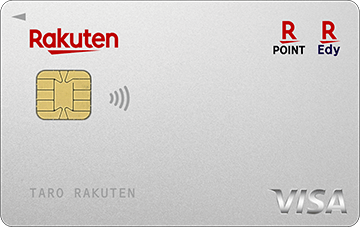 楽天カード | 1.0% | 楽天市場 3.0% SPU最大17% | 国内・海外旅行保険(利用付帯):最高2,000万円 | 楽天関連サービス特典 海外レンタカー10%OFF 海外携帯ルーターレンタル20%OFF 楽天カード会員様専用ハワイラウンジ | Visa・Mastercard・JCB・AMEX | 無料 |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
楽天カードを2枚目として持つ場合の条件は、以下の記事で確認できます。
三井住友カード(NL)×Oliveフレキシブルペイ
三井住友カード(NL)とOliveフレキシブルペイは同じSMBC IDで管理でき、対象店舗での還元と銀行サービスの両方を1つのIDでまとめられます。
【使い分け】
| 利用シーン | 使うカード | 理由 |
|---|---|---|
| 対象のコンビニ・飲食店 | 三井住友カード(NL) | スマホのタッチ決済で最大7%還元 |
| 給与受取・銀行取引 | Oliveフレキシブルペイ | 三井住友銀行のサービスと連携 |
| その他の支払い | どちらでも | 基本還元率は共に0.5% |
- 三井住友銀行の口座を持っている、または開設を考えている人
- 銀行・証券・カードをまとめて管理したい人
- 対象のコンビニ・飲食店をよく利用する人
| クレジットカード | ポイント還元率 | ポイントアップ対象 | 付帯保険 | 優待・特典 | 国際ブランド | 年会費 |
|---|---|---|---|---|---|---|
三井住友カード(NL) | 0.5%〜7%※ | コンビニ・マクドナルド・カフェ 7% *1 | 海外旅行傷害保険:最高2,000万円(利用付帯) | — | — | 永年無料 |
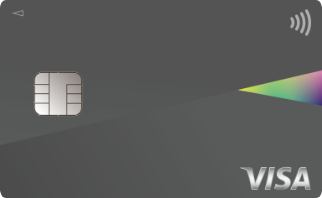 Oliveフレキシブルペイ | 0.5% | 対象店舗で6.5%追加 家族登録で最大5%追加 ポイントアップで最大8%追加 (合計最大20%) | 選べる無料保険1つ*2 | 選べる特典1つ*3 | 無料 |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
三井住友カード(NL)とOliveのどちらを選ぶか迷う方は、違いを比較した記事にまとめています。

JCBカードW×リクルートカード
JCBカードWはAmazonなどの優待店、リクルートカードは還元率1.2%で公共料金などの固定費に強く、優待店と日常の支払いを両立できます。
【使い分け】
| 利用シーン | 使うカード | 理由 |
|---|---|---|
| Amazon等の優待店 | JCBカードW | 優待店で還元率アップ |
| 公共料金・固定費の支払い | リクルートカード | 還元率1.2%でどこでも高還元 |
| その他の支払い | リクルートカード | 基本還元率1.2%(JCBカードWは1.0%) |
- Amazonでの買い物が多い人
- 公共料金などの固定費をカードにまとめたい人
- 年会費をかけたくない人
| クレジットカード | ポイント還元率 | ポイントアップ対象 | 付帯保険 | 優待・特典 | 国際ブランド | 年会費 |
|---|---|---|---|---|---|---|
JCBカードW | 1.0%〜10.5% |
J-POINTパートナー対象店でポイントアップ Amazon・セブン‐イレブン・スターバックスなど |
海外旅行傷害保険:最高2,000万円(利用付帯) ショッピングガード保険(海外):最高100万円 |
J-POINTパートナーでポイントアップ Amazonなどの対象店で優待 | JCB | 永年無料 |
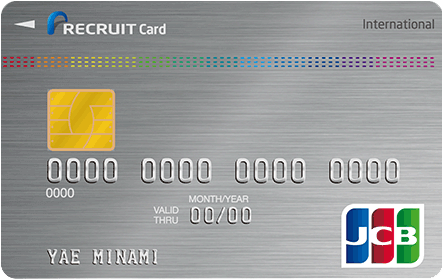 リクルートカード | 1.2% | じゃらん・ホットペッパーなどでポイントアップ |
海外旅行傷害保険:最高2,000万円(利用付帯) 国内旅行傷害保険:最高1,000万円(利用付帯) |
じゃらん・ホットペッパーなど リクルート関連サービスでポイントアップ | Visa・Mastercard・JCB | 永年無料 |
楽天カード×リクルートカード
楽天カードは楽天市場でのお買い物、リクルートカードは還元率1.2%で公共料金などの固定費に強く、ネットショッピングと日常の支払いを両立できます。
【使い分け】
| 利用シーン | 使うカード | 理由 |
|---|---|---|
| 楽天市場でのお買い物 | 楽天カード | SPUでポイントアップ |
| 公共料金・固定費の支払い | リクルートカード | 還元率1.2%でどこでも高還元 |
| その他の支払い | リクルートカード | 基本還元率1.2%(楽天カードは1.0%) |
- 楽天市場でよく買い物をする人
- 公共料金などの固定費をカードにまとめたい人
- 年会費をかけたくない人
| クレジットカード | ポイント還元率 | ポイントアップ対象 | 付帯保険 | 優待・特典 | 国際ブランド | 年会費 |
|---|---|---|---|---|---|---|
|
楽天カード | 1.0% |
楽天市場でポイントアップ SPU対象 | 海外旅行傷害保険:最高2,000万円(利用付帯) |
楽天関連サービス特典 海外レンタカー割引 海外WiFiレンタル割引 ハワイラウンジ | Visa・Mastercard・JCB・AMEX | 永年無料 |
リクルートカード | 1.2% | じゃらん・ホットペッパーなどでポイントアップ |
海外旅行傷害保険:最高2,000万円(利用付帯) 国内旅行傷害保険:最高1,000万円(利用付帯) |
じゃらん・ホットペッパーなど リクルート関連サービスでポイントアップ | Visa・Mastercard・JCB | 永年無料 |
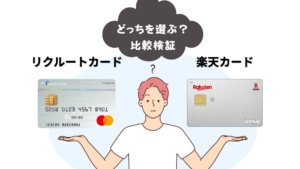
楽天カードとリクルートカードのどちらをメインにするか迷う方は、還元率・ポイントの使い道を比較した記事にまとめています。
具体的な金額で見る還元率の差
基本還元率の差は、普段使いの金額が大きいほど影響します。メインカードを基本還元率で比較する場合の目安として、具体的な金額で見てみましょう。
【月3万円を支払った場合のポイント差(例)】
| 基本還元率 | 月の獲得ポイント | 年間の獲得ポイント |
|---|---|---|
| 0.5% | 150ポイント | 1,800ポイント |
| 1.2% | 360ポイント | 4,320ポイント |
この例では、年間の差は2,520ポイントです。普段使いの支払額が大きい人ほど、メインカードの基本還元率の差が効いてきます。
クレジットカードの2枚持ちで注意したいこと
2枚持ちを始める前に、見落としやすい注意点を確認しておきましょう。
- 同じカード会社の同じシリーズは持てない
- 短期間に複数申し込むと審査に影響しうる
- 国際ブランドを分ける
同じカード会社の同じシリーズは持てない
カード会社によっては、同じシリーズのカードを2枚持つことができません。たとえば同じ発行会社の一般カードと、その上位ランクのゴールドカードは、同時に2枚持つことはできない場合があります。
この記事で紹介した5つの組み合わせは、いずれも異なるカード会社の組み合わせのため、この制限には該当しません。申し込み前にカード会社の規約を確認しておくと安心です。
短期間に複数申し込むと審査に影響しうる
クレジットカードの申込情報は、信用情報機関に6ヶ月間記録されます。短期間に複数申し込むと、この記録が審査に影響する可能性があるため、1枚ずつ時間を空けて申し込むことをおすすめします。
1枚目の審査結果を確認してから2枚目に申し込めば、この記録を気にする必要はありません。この記事で紹介した組み合わせも、1枚ずつ順番に申し込むことを前提にしています。
国際ブランドを分ける
2枚とも同じ国際ブランドにすると、そのブランドに対応していない店舗では両方とも使えません。Visa・Mastercard・JCBのいずれかで迷った場合は、1枚目と異なるブランドを選ぶと、使える店舗の幅を広げられます。
海外ではVisa・Mastercardの加盟店が多いため、この2つから1つずつ選ぶ組み合わせが無難です。
2枚持ちを始める手順
年間で最も支払いが多い場所をカバーできるカードを選びます。
1枚目の結果が出てから2枚目に進みます。
メインカードの弱点を補えるカードを選びます。
どちらのカードをどこで使うかを決めておくと、管理しやすくなります。
クレジットカードの2枚持ちに関するよくある質問
まとめ:使い分けまで決めて2枚持ちする
クレジットカードの2枚持ちは、組み合わせを選ぶだけでなく、どこでどちらを使うかまで決めておくことが大切です。メインカードは年間の支払いが多い場所から、サブカードはメインの弱点を補う1枚から選びましょう。
- メインカードは基本還元率だけでなく、年間の支払いが多い場所で選ぶ
- サブカードはメインカードの弱点を補う1枚を選ぶ
- 国際ブランドを分けると使えない店を減らせる
- 海外旅行保険は死亡・後遺障害が合算されない点に注意する


コメント