三井住友カード(NL)とOliveの違いが分かりにくいと感じている方も多いのではないでしょうか。
違いをよく理解せずに選ぶと、「思ったより使いにくい」「自分には合わなかった」と感じる可能性があります。
そこで本記事では、三井住友カード(NL)とOliveの違いを一覧で比較し、それぞれがおすすめな人やメリット・デメリット、2枚持ちの意義までわかりやすく解説します。
三井住友カード(NL)自体のメリット・デメリットは、以下の記事でまとめて解説しています。
三井住友カード(NL)とOliveとは?まず知りたい「1枚の役割」の違い
三井住友カード(NL)とOliveは、どちらも三井住友カード系のサービスですが、役割や使い方は大きく異なります。ここからは、それぞれの特徴についてみていきましょう。
Oliveはただの「クレカ」ではなく金融機能をまとめたサービス
Oliveは、三井住友フィナンシャルグループが提供するモバイル総合金融サービスです。専用アカウント(Oliveアカウント)を作成することで、1つのアプリで口座・決済・証券・保険・ローンなどをまとめて管理できます。
三井住友カード(NL)がクレジットカード中心のシンプルな1枚であるのに対し、Oliveはお金まわりの機能をまとめて管理しやすい点が大きな違いです。
また、Oliveは1枚で複数の支払い方法を使い分けられるのも特徴です。
- キャッシュカード
- クレジットモード
- デビットモード
- ポイント払いモード
- 追加したカードでの支払い(最大5枚)
支払い方法は、Vpassアプリや三井住友銀行アプリから切り替え可能です。さらに、本人名義の三井住友カードを最大5枚まで追加できるため、複数のカードを使い分けている場合でも、Oliveを起点にまとめて管理しやすいのが特徴です。
三井住友カード(NL)はシンプルなクレジットカード
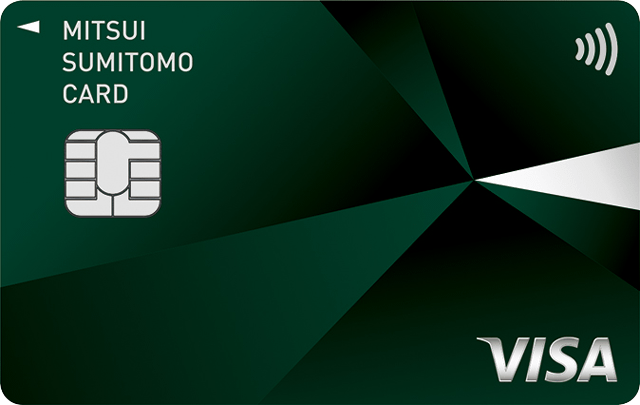
三井住友カード(NL)は、年会費永年無料で使えるシンプルなクレジットカードです。Oliveのように銀行口座や複数の支払い機能をまとめるサービスではなく、「普段の支払いに使う1枚」としてわかりやすいのが特徴です。
また、カード番号や有効期限、セキュリティコードが券面に記載されていないナンバーレスカードのため、盗み見による情報漏えいのリスクを抑えやすい点も特徴です。
- 年会費永年無料
- 高校生を除く満18歳以上が申し込み可能
- ナンバーレス仕様で券面にカード情報の記載なし
- Vpassアプリでカード情報や利用状況を確認できる
銀行機能やデビット機能までは必要なく、まずは使いやすいクレジットカードを持ちたい人に向いている1枚です。
三井住友カード(NL)とOliveの違いを一覧で比較
 三井住友カード(NL) | 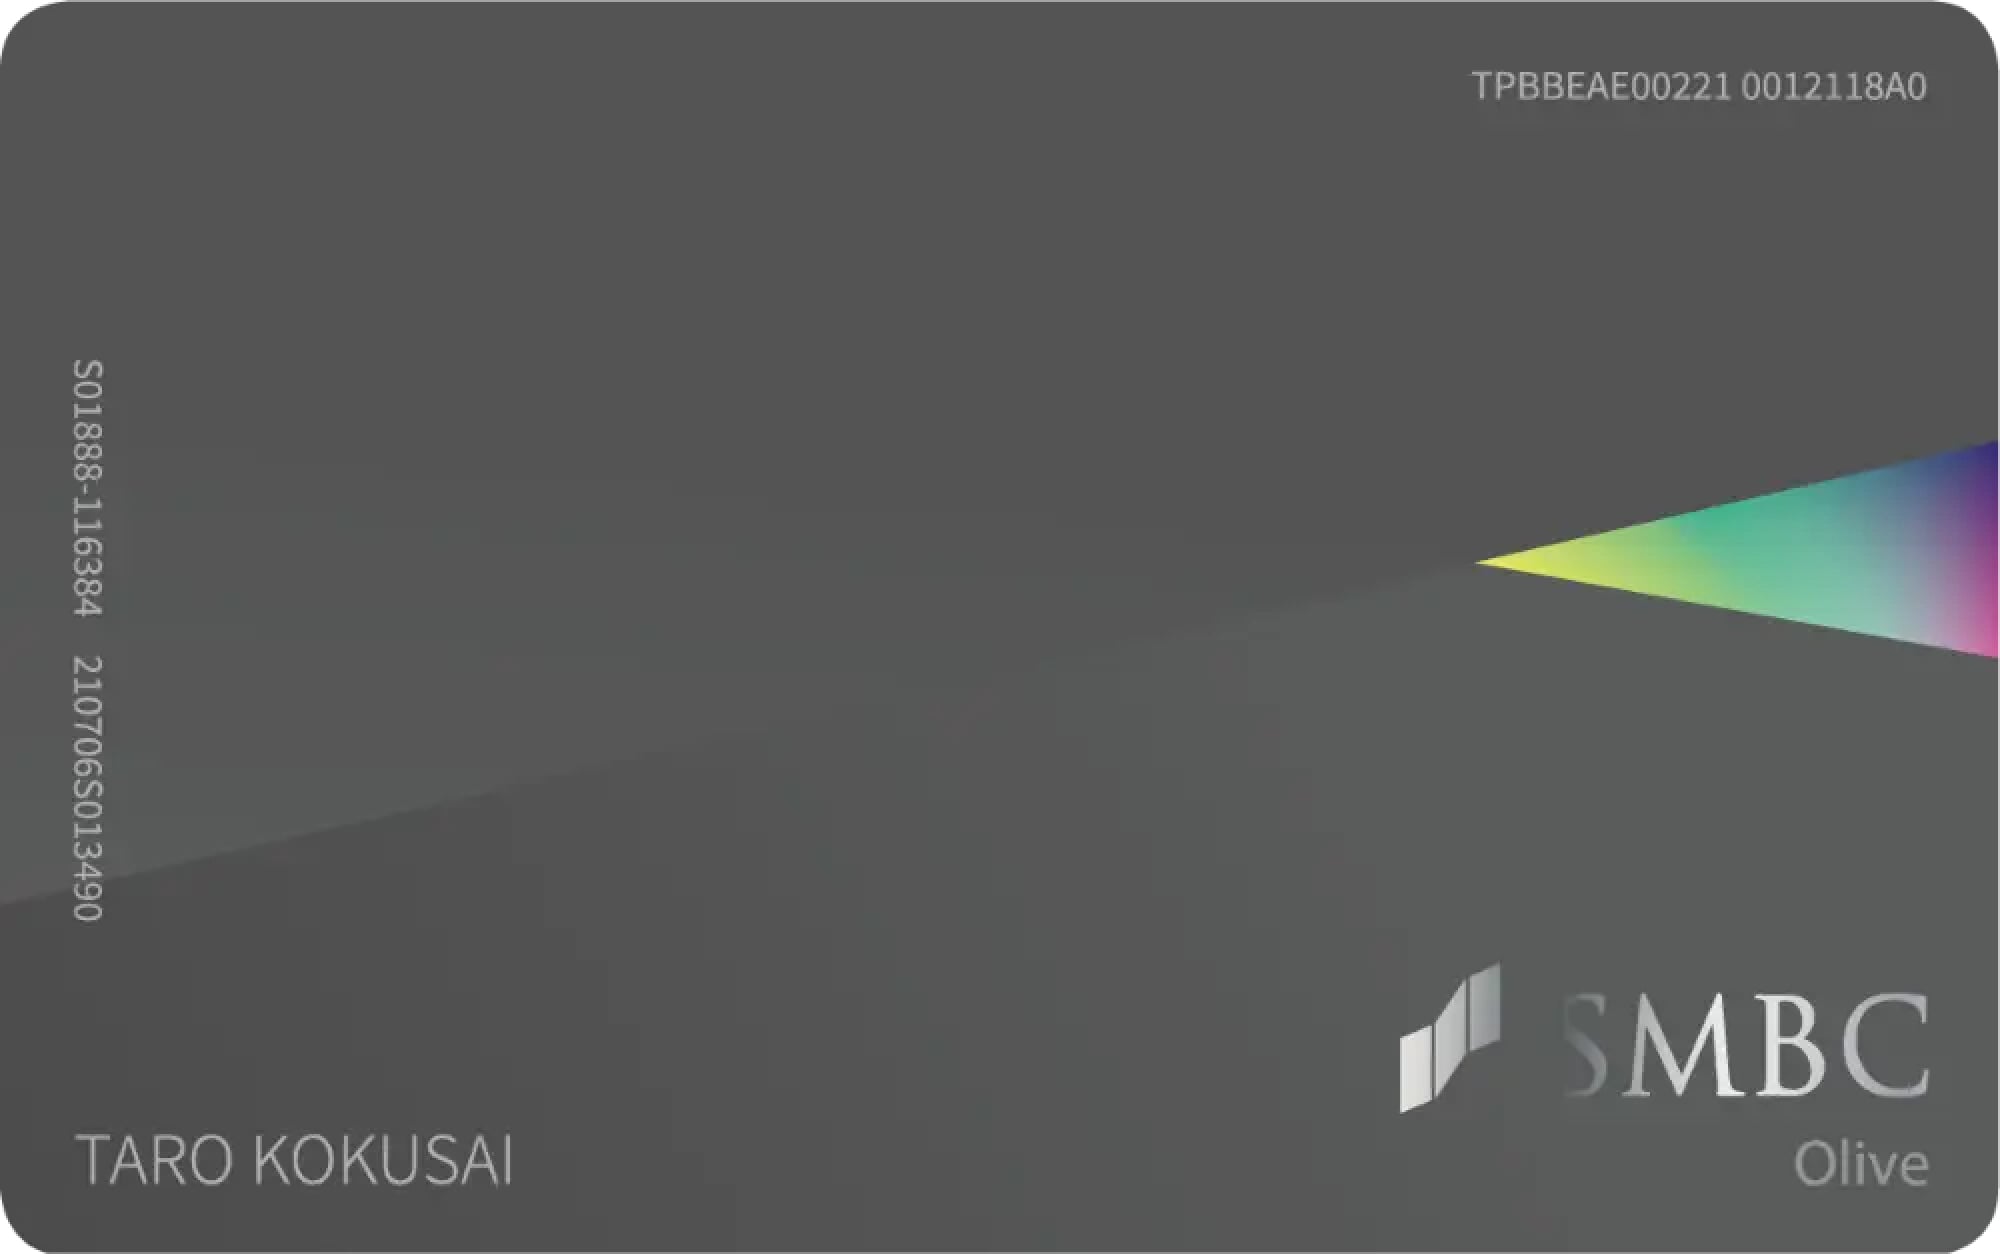 Olive(一般) | |
|---|---|---|
| 申込条件 | 高校生を除く満18歳以上 | 年齢制限なし クレジットモードは 18歳以上(高校生除く) |
| 国際ブランド | — | Visa |
| 決済機能 | クレジットカードのみ | ・クレジット ・デビット ・ポイント払い ・追加したカードでの支払い |
| 対象店舗での還元率(条件達成時) | ・通常0.5%対象店舗で最大7%※1 ・条件達成による上乗せあり※2 | ・通常0.5%対象店舗で最大8%※1 ・条件達成で最大20%※2 |
| 支払い口座 | 自由に指定可能 | 三井住友銀行のみ |
| 管理方法 | Vpassアプリ中心 | 三井住友銀行アプリ/Vpassアプリ |
| 基本特典 | なし | ・定額自動送金手数料無料 ・定額自動入金手数料無料 ・他行あて振込手数料が月3回まで無料 ・当行本支店ATM24時間無料 |
| 選べる特典 | なし | ・給与・年金受取特典200pt ・対象のコンビニATM手数料月1回無 ・Vポイントアッププログラム+1% ・ご利用特典100pt |
| カードの役割 | クレジットカード | 金融機能をまとめたオールインワン型 |
※1 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを利用した場合の還元率です。※2 条件達成時の上乗せ還元を含みます。OliveはVポイントアッププログラムなどにより最大20%です。三井住友カード(NL)も条件達成により上乗せを受けられます。
大きな違いは、Oliveが「クレジットカード」ではなく、銀行口座や複数の支払い方法をまとめて使えるサービスである点です。
さらに、振込手数料やATM利用の優待、毎月選べる特典など、銀行口座と連携したメリットがあるのも特徴です。一方、三井住友カード(NL)はクレジットカードとしてシンプルに使いやすく、日常の支払いに特化した1枚といえます。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※即時発行できない場合があります。
三井住友カード(NL)とOliveで共通していること
| 項目 | 共通している内容 |
|---|---|
| 基本還元率 | どちらも通常0.5%のVポイント還元 |
| ナンバーレス仕様 | カード番号・有効期限などが券面に記載されていない |
| タッチ決済 | スマホのタッチ決済に対応 |
| 管理アプリ | Vpassアプリで利用状況を確認できる |
| 海外旅行傷害保険 | 一般カードでも付帯(利用付帯) |
| 選べる無料保険 | 補償内容を切り替え可能 |
| 家族カード・ETCカード | どちらも発行可能(条件あり) |
| SBI証券のクレカ積立 | 対象カードとして設定可能 |
三井住友カード(NL)とOliveは、基本的なクレジットカード機能やポイントの仕組みは共通しています。そのため、日常の支払いでの使い勝手に大きな差はなく、違いは「機能の広さ」や「管理の仕組み」にあります。共通点を理解したうえで、どこに違いがあるのかを見ると選びやすくなります。
三井住友カード(NL)とOliveはこんな人におすすめ
三井住友カード(NL)とOliveは、それぞれ特徴が異なるため、向いている人も変わります。ここからは、どのような人におすすめかを整理してみていきましょう。
三井住友カード(NL)がおすすめな人
三井住友カード(NL)がおすすめなのは、クレジットカードとしてシンプルに使いやすい1枚を選びたい人です。銀行機能や複数の支払いモードまでは必要なく、日常の支払いでポイントを貯めたい人に向いています。
- クレジットカードを初めて作る人
- シンプルで管理しやすいカードを選びたい人
- 三井住友銀行以外の口座を引き落とし口座にしたい人
- VisaとMastercardから国際ブランドを選びたい人
- 普段の買い物やコンビニ利用でポイントを貯めたい人
「まずは使いやすいクレジットカードを1枚持ちたい」という人なら、三井住友カード(NL)のほうが扱いやすいでしょう。
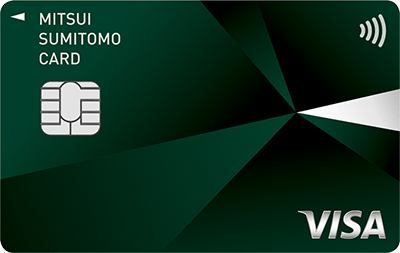
三井住友カード(NL)は、年会費が永年無料で、社会人になりたてでも維持コストを気にせず使えるクレジットカードです。カード番号が券面に記載されないナンバーレス仕様のため、実店舗での利用時も安心感があります。基本のポイント還元率は高くありませんが、対象のコンビニや飲食店でスマホのタッチ決済を利用すると還元率が最大7%まで上がる点が特徴です。日常の支払いを特定店舗に集約できる新社会人であれば、ポイントを効率よく貯めやすいカードといえるでしょう。また、申し込み後すぐに利用できる即時発行に対応している点も、早くカードを使い始めたい人に向いています。
おすすめポイント3選
- 対象のコンビニ・飲食店でスマホのタッチ決済で最大7%ポイント還元
- 貯まったVポイントの使い道が豊富
- 最短10秒で即時発行できる
| 年会費 | 永年無料 |
|---|---|
| 申込条件 | 18歳以上(高校生を除く) |
| ポイント還元率 | 0.5%〜7%※ |
| 発行スピード | 最短10秒※即時発行できない場合があります。 |
| 電子マネー | iD(専用)/PiTaPa/WAON/Apple Pay/Google Pay/Samsung Pay |
| 追加カード | ETCカード:年会費550円(税込)※初年度無料/前年度に一度でもETC利用のご請求があった方は年会費が無料 |
| ショッピング利用可能枠 | 〜100万円※夜間帯に即時発行サービスを申し込みの場合、審査処理完了までは5万円 |
| キャッシング利用可能枠 | 希望をもとに総利用枠の範囲内で設定 |
| 海外旅行傷害保険 | 最高2,000万円まで利用付帯にて補償 |
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
申し込み前に知っておきたいポイント
- 基本のポイント還元率は高くない
- カード番号の確認に本人認証が必要
Oliveフレキシブルペイがおすすめな人
Oliveフレキシブルペイがおすすめなのは、銀行口座や決済、資産管理をまとめて管理したい人です。クレジットカードに加えて、デビットやポイント払いなども1枚で使い分けたい人に向いています。
- 三井住友銀行口座をメインで利用している人
- クレジット・デビット・ポイント払いを使い分けたい人
- 複数のカードやアプリをまとめて管理したい人
- 振込やATMなど銀行サービスの優待も活用したい人
- SBI証券のクレカ積立やNISAもあわせて活用したい人
支払いだけでなく、銀行・証券・資産管理までまとめて使いたい場合は、Oliveフレキシブルペイのほうが相性が良いでしょう。SBI証券のクレカ積立やNISAも活用したい人は、Olive契約によってポイント面で有利になるケースがあるため、資産形成までまとめて考えたい人にも向いています。
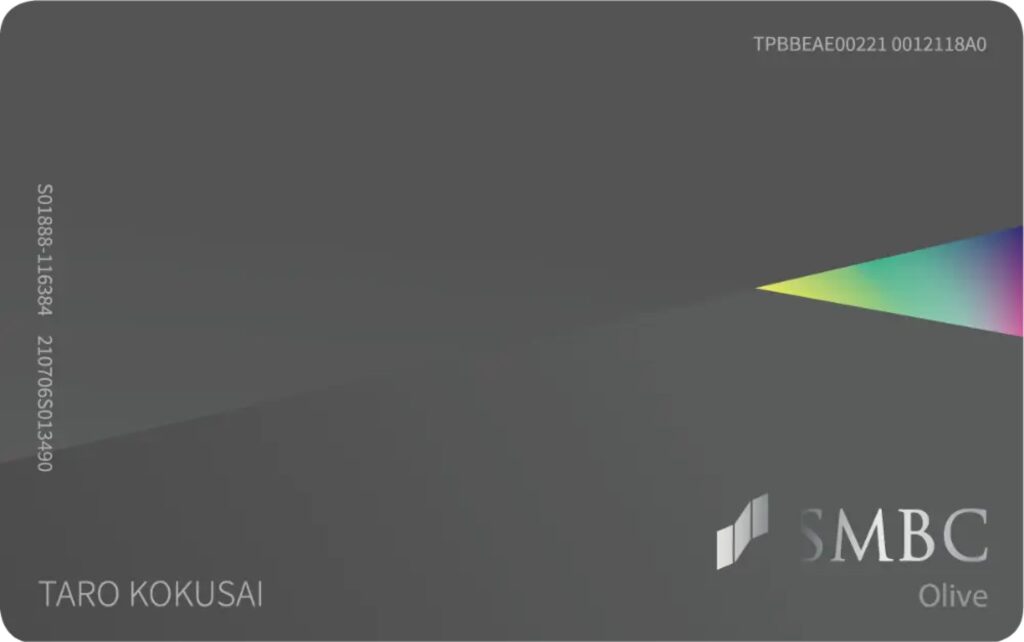
Olive フレキシブルペイは、クレジットカード・デビット・ポイント払いなどを1枚で使い分けられるのが大きな特徴です。通常のクレジットカードとは違い、支払い方法を場面に応じて切り替えやすく、銀行口座やスマホ決済とも連携しやすい設計になっています。また、対象のコンビニ・飲食店では最大8%の還元率にくわえ、Vポイントアッププログラムや家族ポイントを合わせると最大20%にアップ。さらに、25歳以下の方を対象にした「リワードアップ U25」では、対象サービスの利用でポイント優遇を受けられる点も魅力です。支払い・銀行・ポイント管理をまとめて効率化したい方に向いている1枚です。
おすすめポイント3選
- 年会費永年無料で使える
- サブスクやPay Payでポイントが貯まる「リワードアップ U25」対象カード
- ポイント還元率が最大20%と最も高い
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa |
| ポイント還元率 | 0.5〜20.0% |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円 選べる保険 |
| 追加カード | 家族カード:無料 ETCカード:無料* |
| 対象年齢 | 0歳以上(クレジットモードは満18歳以上) |
| 発行スピード | 最短10秒で審査完了 |
申し込み前に知っておきたいポイント
- 銀行口座や証券口座などの条件達成は必要
- 支払い方法が多くやや複雑
- 選べるブランドはVisaのみ
Oliveフレキシブルペイのメリット・デメリット
| メリット | ・銀行/決済/資産管理をまとめて管理しやすい ・クレジット/デビット/ポイント払いを使い分けられる ・振込やATMなど銀行系の優待を活用しやすい ・選べる特典やポイント面の上乗せを狙いやすい |
|---|---|
| デメリット | ・三井住友銀行口座の開設が前提になる ・機能が多く初心者には分かりにくい ・支払いモードの切り替えに慣れが必要 ・特典やお得さは条件達成が必須 ・シンプルにクレカだけ使いたい人には機能が多い |
Oliveフレキシブルペイは、支払いだけでなく銀行や資産管理まで含めてまとめやすいのが大きな強みです。一方で、機能が多いぶん、シンプルなクレジットカードを求める人には少し複雑に感じることもあります。また、最大20%の還元率を達成するには、家族を5人登録したり、証券口座での取引、ローンの支払いなどの条件がありハードルが高めです。
三井住友カード(NL)のメリット・デメリット
| メリット | ・年会費永年無料 ・対象のコンビニ・飲食店でスマホのタッチ決済で最大7%ポイント還元 ・貯まったVポイントの使い道が豊富 ・最短10秒で即時発行できる ・ナンバーレスで安心のセキュリティ |
|---|---|
| デメリット | ・基本のポイント還元率は高くない ・カード番号の確認に本人認証が必要 ・国内旅行傷害保険やショッピング保険の付帯がない |
三井住友カード(NL)は、クレジットカードとしての使いやすさに優れた1枚です。年会費永年無料で始めやすく、機能もシンプルなため、初めてのクレジットカードとしても選びやすいでしょう。一方で、還元率や特典を最大限活かすには、対象店舗や条件を意識する必要があります。銀行連携や多機能性を求める場合は物足りなく感じることもありますが、シンプルに使える点は大きな魅力です。
三井住友カード(NL)とOliveの2枚持ちはアリ?
結論、すでに三井住友カード(NL)を持っている人でも、Oliveを追加で作るメリットはあります。
三井住友カード(NL)を使っている方でも、Oliveを新たに申し込めば2枚持ちが可能です。なお、三井住友カード(NL)からOliveへ切り替えることはできず、Oliveは新規発行になる点には注意しましょう。
すでに三井住友カード(NL)を使っている人でも、Oliveを追加することで、対象店舗での還元率アップや選べる特典など、ポイント面のメリットを広げやすくなります。
- 対象のコンビニ・飲食店では、Oliveのクレジットモードでスマホのタッチ決済をすると8%還元
- Oliveの「選べる特典」で「Vポイントアッププログラム+1%」を選べる
- 給与・年金受取特典で毎月200ptがもらえる
- ご利用特典で毎月100ptがもらえる
- 円預金残高に応じて最大+3%の上乗せを狙える
このように、すでに三井住友カード(NL)を使っている人でも、Oliveを追加することで、ポイント面と管理機能の両方を強化しやすくなります。
三井住友カード(NL)とOliveに関するよくある質問
- ポイントが貯まりやすいのはどっち?
-
基本還元率はどちらも0.5%ですが、条件を活用しやすいならOliveの方がポイントを伸ばしやすいです。対象店舗での還元率や選べる特典、Vポイントアッププログラムを組み合わせることで、Oliveの方が上限は高くなります。
- あとからカードの切替はできる?
-
三井住友カード(NL)からOliveフレキシブルペイへ切り替えることはできません。Oliveを利用する場合は新規申し込みが必要です。そのため、既にカードを持っている場合は、追加で発行する形になります。
- Oliveと三井住友カード(NL)は併用できる?
-
はい、併用できます。三井住友カード(NL)を利用しながら、Oliveフレキシブルペイを追加することも可能です。それぞれの特徴を活かして使い分けることができます。
- 三井住友カード(NL)とOlive2枚持ちのメリットは?
-
2枚持ちにすることで、クレジットカード機能と銀行・決済機能を分けて使えます。また、Olive契約によるポイント上乗せや、クレカ積立との組み合わせなど、活用の幅を広げられるのもメリットです。
- Oliveは三井住友カード(NL)と何が違う?
-
大きな違いは、Oliveがクレジットカードではなく、銀行口座や複数の支払い機能をまとめたサービスである点です。三井住友カード(NL)はクレジットカードとしてシンプルに使えるのに対し、Oliveは機能をまとめて管理できるのが特徴です。
- SBI証券のクレカ積立はどちらを設定すべき?
-
三井住友カード(NL)でも問題なく利用できますが、Olive契約者であれば条件達成によりポイント面で有利になります。資産運用まで含めて活用する場合は、Oliveとの併用が適しています。
- Oliveにするとカード番号や管理方法はどう変わる?
-
Oliveもナンバーレス仕様で、カード番号は券面に記載されていません。カード情報はアプリで確認する形になります。また、Vpassに加えて三井住友銀行アプリからも管理できる点が特徴です。
- Oliveと三井住友カード(NL)の国際ブランドの違いは?
-
三井住友カード(NL)はVisaとMastercardから選べますが、OliveフレキシブルペイはVisaのみです。ブランドの選択肢を重視する場合は、三井住友カード(NL)のほうが自由度は高いといえます。
まとめ:三井住友カード(NL)とOliveで迷ったら、自分の管理しやすさで選ぶ
三井住友カード(NL)とOliveは、どちらも三井住友カード系の人気サービスですが、役割は大きく異なります。
三井住友カード(NL)は、シンプルなクレジットカードとして使いやすいのが特徴です。一方、Oliveは銀行・決済・資産管理までまとめて管理したい人に向いています。
そのため、どちらがお得かだけで選ぶのではなく、自分にとって管理しやすいかどうかで選ぶことが大切です。クレジットカードとしてシンプルに使いたいなら三井住友カード(NL)、お金まわりをまとめて使いたいならOliveが向いています。
迷った場合は、まずは自分が「何を1枚に求めるのか」を整理したうえで選ぶと失敗しにくいでしょう。


コメント