リクルートカードは、年会費永年無料で常時1.2%のポイントが貯まる高還元クレジットカードです。
じゃらんnetやHot Pepper Beautyなどリクルート系サービスの利用では還元率がさらに上がり、電子マネーチャージでもポイントが貯まります。
一方で、国際ブランド(Visa・Mastercard・JCB)によって電子マネーの還元率や旅行保険の内容が変わるなど、選ぶ前に知っておきたい違いもあります。
本記事では、基本情報からメリット・デメリット、ブランドごとの違いまで一次情報にもとづいて整理します。
- リクルートカードの年会費・還元率・付帯保険
- Visa・Mastercard・JCBで何が変わるのか
- 他の高還元カードとの違い
- 申し込みから発行までの流れ
リクルートカードの基本情報
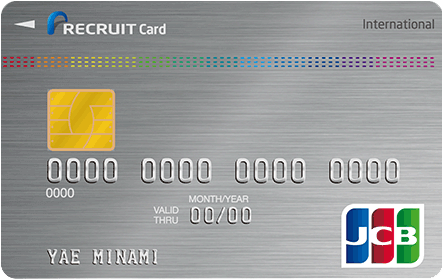
リクルートカードは年会費が永年無料で、どこで使っても高いポイント還元を受けられるクレジットカードです。基本還元率は1.2%と、一般カードの中でもトップクラスの水準で、利用する店舗やサービスを選ばず安定してポイントを貯められます。特定の経済圏に偏らず、日常の支払いをシンプルにまとめたい新社会人にとって使いやすい1枚といえるでしょう。貯まったポイントは、じゃらんやホットペッパーなどのリクルート系サービスをはじめ、他社ポイントや支払いへの充当にも使えるため、使い道の自由度が高い点も魅力です。
おすすめポイント3選
- 基本還元率が1.2%と高く、利用場所を問わず効率よくポイントが貯まる
- ポイントはじゃらん・ホットペッパーなどリクルート系サービスで使いやすい
- 永年無料で家族カード・ETCカードの年会費も無料
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard/JCB |
| 基本還元 | 1.2% |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円 国内旅行傷害保険:最高1,000万円 ショッピング保険:年間200万円 |
| 追加カード | 家族カード:無料 ETCカード:無料(発行手数料1,100円) |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短5分(JCBのみ) |
申し込み前に知っておきたいポイント
- 電子マネーの種類は他カードより多くない
- 派手なキャンペーンより還元率重視のカード
- ETCカードはJCBのみ無料発行可能
\還元率1.2%の高還元カードに申し込む/

リクルートカードのメリット
年会費無料のカードとしては、還元率と付帯保険のバランスが取れている点が特徴です。4つに分けて解説します。
- 基本ポイント還元率が1.2%
- リクルート系サービスの利用でポイント還元率最大3.2%
- 電子マネーチャージも月3万円まで還元対象
- 海外旅行保険・ショッピング保険の無料付帯
①基本ポイント還元率が1.2%
- 基本還元率1.2%(年会費無料カードの平均0.5%の2倍以上)
- 月5万円の利用で年間7,200ポイント
年会費無料のカードで基本還元率0.5%が一般的な中、リクルートカードは常時1.2%と2倍以上の水準です。
月5万円をカード払いにすると、年間で7,200ポイント(7,200円相当)貯まる計算になります。同じ利用額を還元率0.5%のカードにした場合は3,000ポイントのため、年間4,200ポイントの差が生まれます。
利用額別の年間ポイント差
毎月の利用額が多いほど、還元率の差がそのままポイント差に直結します。
| 月の利用額 | リクルートカード(1.2%) | 還元率0.5%のカード | 年間の差額 |
|---|---|---|---|
| 3万円 | 4,320ポイント | 1,800ポイント | 2,520ポイント |
| 5万円 | 7,200ポイント | 3,000ポイント | 4,200ポイント |
| 10万円 | 14,400ポイント | 6,000ポイント | 8,400ポイント |
②リクルート系サービスの利用でポイント還元率最大3.2%
- じゃらんnet:最大3.2%
- Hot Pepper Beauty:最大3.2%
- Hot Pepperグルメ:予約人数×50ポイント+通常1.2%
じゃらんnet・Hot Pepper Beautyなどリクルート系サービスの利用では、基本の1.2%に上乗せがあり最大3.2%まで還元率が上がります。旅行や美容院を頻繁に利用する人ほど、上乗せの恩恵を受けやすくなります。
具体例:美容室・旅行での上乗せ額
Hot Pepper Beauty経由で美容室に1万円を支払うと、還元率3.2%で320円相当のポイントが付きます。通常の1.2%(120円相当)と比べて200円相当多く貯まる計算です。
じゃらんnet経由で10万円の旅行を予約した場合は、還元率3.2%で3,200円相当のポイントが付きます。同じ支払いを還元率1.2%のカードにした場合は1,200円相当のため、差は2,000円相当です。
③電子マネーチャージも月3万円まで還元対象
- 対象電子マネーへのチャージでもポイントが貯まる
- ポイント対象は月30,000円まで
nanacoやモバイルSuicaなどの電子マネーへのチャージでも、月30,000円まではポイントが貯まります。
月30,000円を満額チャージした場合、Visa・Mastercardなら1.2%で360ポイント、JCBなら0.75%で225ポイントが付く計算です。対象電子マネーと還元率は国際ブランドによって異なるため、詳細は次の章で解説します。
④海外旅行保険・ショッピング保険の無料付帯
- 海外旅行傷害保険(利用付帯)
- ショッピング保険(利用付帯)
- Ponta・dポイントへの等価交換、Amazonでの利用(1ポイント=1円相当)
年会費無料のカードでありながら、海外旅行傷害保険とショッピング保険が利用付帯します。補償額は国際ブランドによって異なり、詳細は次の章の比較表でご紹介します。
貯まったポイントは交換先の選択肢が多く、Ponta・dポイントへの等価交換に加えAmazonでの買い物にも使えるため、ポイントを持て余しにくいのも特徴です。
国際ブランド(Visa・Mastercard・JCB)で何が変わるのか?
リクルートカードは申し込み時に国際ブランドを選べますが、電子マネー還元率と旅行傷害保険の内容がブランドによって異なります。この違いに触れている記事は少なく、選ぶ前に確認しておく価値があります。
| 項目 | Visa/Mastercard | JCB |
|---|---|---|
| 電子マネーチャージの還元率 | 1.2%(nanaco・楽天Edy・モバイルSuica・SMART ICOCA) | 0.75%(nanaco・モバイルSuicaのみ) |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) | 最高2,000万円(利用付帯) |
| 国内旅行傷害保険 | 対象外 | 最高1,000万円(利用付帯) |
| ショッピング保険 | 年間100万円 | 年間200万円 |
| ETCカード新規発行手数料 | 1,100円(税込) | 無料 |
| ETCカード年会費 | 無料 | 初年度無料/2年目以降550円(税込)※前年にETC利用1回以上または年間請求50万円以上で無料 |
電子マネーチャージの還元率を優先するならVisaかMastercard、国内旅行保険とショッピング保険の手厚さを優先するならJCBという選び方になります。JCBの電子マネー還元率は2022年2月の改定で1.2%から0.75%に引き下げられており、この点は申し込み前に把握しておく必要があります。
リクルートカードのデメリットは?
高還元率の一方で、ポイントの使い道と有効期限には注意が必要です。
| 注意点 | 内容 |
|---|---|
| ポイントの有効期限 | 最終獲得月から12ヶ月後の月末 |
| 電子マネーの還元上限 | 月30,000円まで。超過分にはポイントが付かない |
| ゴールドカードが無い | 上位ランクへのステップアップ先が用意されていない 過去に還元率2%の「リクルートカードプラス」があったが2016年に新規受付を終了している |
家族カードの発行条件や解約時の注意点など、より詳しいデメリットは別記事にまとめています。
他の高還元カードとの違いは?
年会費無料の高還元カードは他にもあります。基本還元率だけで比べると、リクルートカードは上位に入る水準です。
| カード名 | 年会費 | 基本還元率 |
|---|---|---|
| リクルートカード | 永年無料 | 1.2% |
| 楽天カード | 永年無料 | 1.0% |
| 三井住友カード(NL) | 永年無料 | 0.5% |
| JCB CARD W | 永年無料 | 1.0% |
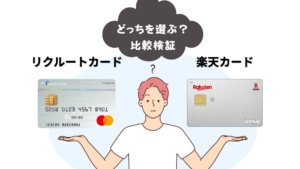
基本還元率だけを比べるとリクルートカードが最も高くなりますが、三井住友カード(NL)や楽天カードは特定の店舗・場面での還元率アップに強みがあります。普段よく使う店舗のポイント優遇まで含めて比較する場合は、楽天カードとの詳しい比較記事が参考になります。
リクルートカードはどんな人に向いているか
年会費をかけずに、日常のあらゆる支払いで安定して高い還元率を得たい人に向いています。
- 特定の店舗にこだわらず、幅広い支払いで還元率を確保したい
- じゃらんnetやHot Pepper Beautyをよく利用する
- Ponta・dポイントを普段から貯めている、または交換したい
反対に、コンビニや特定チェーンでの還元率アップを重視する人には、その店舗に特化したカードのほうが合う場合があります。
申し込みから発行までの流れ
申込対象は18歳以上(高校生を除く)で、学生や主婦・パート・アルバイトでも申し込み自体は可能です。審査の詳細な基準は公表されていませんが、一般的なクレジットカード審査と同様に申込者本人の年齢・収入状況・信用情報が確認されると考えられます。
| 項目 | 内容 |
|---|---|
| 申込条件 | 18歳以上(高校生を除く) |
| 国際ブランド | Visa・Mastercard・JCBから1つを選択(Visa・Mastercardの2枚持ちは不可) |
| 審査基準 | 公表されていない。一般的なカード審査と同様、信用情報等が確認されると考えられる |
よくある質問
まとめ:リクルートカードは年会費無料で還元率を優先したい人向け
リクルートカードは、年会費永年無料で基本還元率1.2%という、コストと還元率のバランスに優れたカードです。
電子マネー還元率と旅行保険の内容は国際ブランドによって変わるため、自分がよく使う支払い方法に合わせて選ぶことが重要です。
申し込み前の判断ポイントは次の3つです。
- 電子マネー還元率重視か、国内旅行保険・ショッピング保険重視かで国際ブランドを決める
- じゃらんnet・Hot Pepper Beautyの利用頻度が高いか
- Ponta・dポイントへの交換や、Amazonでの利用を想定できるか
コメント