50代は、専業主婦にとってクレジットカードを見直す最後の好機になりやすい時期です。子育てがひと段落し、自分の時間が増える一方で、配偶者の定年が現実的な視野に入ってくるからです。
「まだ何十年も先の話」と感じるかもしれませんが、審査の仕組みを踏まえると、実は今のうちに動いておいたほうがいい理由があります。
この記事では、なぜ50代のうちに見直しておいたほうがいいのか、その理由と、実際に候補になるカード、定年後を見据えた整理の考え方までを扱います。年会費のかかる上位カードに触れる場合も、「なぜこの年代でその選択肢が妥当なのか」という根拠まであわせて説明します。
50代で、クレジットカードを見直したくなる理由は?
50代は、子育てにかかる支出が落ち着き、旅行や趣味など自分自身のための支出が増えやすい時期です。これまで還元率だけを見て選んでいたカードが、生活の実態に合わなくなってくることがあります。
- 子どもの独立にともなう教育費の減少
- 旅行・趣味・レジャーへの支出の増加
- 親の介護や実家の整理にかかる費用
- 配偶者の定年退職を見据えた家計の見直し
子どもが独立して家計に少し余裕が出てきた50代の主婦が、これまで我慢していた旅行や趣味にお金を使い始めたところ、これまで使っていた年会費無料のカードでは物足りなさを感じるようになった——というケースは珍しくありません。
とくに「配偶者の定年退職」は、専業主婦にとって見過ごせないポイントです。単に世帯の収入が変わるという話にとどまらず、クレジットカードの審査そのものに関わってくるため、他の3つとは切り分けて考える必要があります。詳しく見ていきましょう。
専業主婦は、なぜ「配偶者の定年前」に作っておいたほうがいいのか?
専業主婦がクレジットカードを申し込む場合、本人に収入がなくても、配偶者の年収を含めた世帯の支払い能力をもとに審査されます。この仕組み自体は、40代でも50代でも変わりません。
ただし、審査対象になるのは原則として世帯年収の申告分であり、配偶者の過去の延滞歴などの信用情報がそのまま合算されるわけではありません。「配偶者の年収」と「配偶者の信用情報」は別のものだと理解しておくと、必要以上に不安を感じずに済みます。
問題は、配偶者が定年退職を迎えると、それまでの給与収入から、退職金や年金を中心とした収入に変わり、世帯の年収が下がりやすいという点です。専業主婦の審査が配偶者の年収を前提にしている以上、審査の材料そのものが目減りする可能性があります。
そのため、配偶者がまだ現役で安定した収入がある50代のうちに、必要なカードを作っておくという考え方には、一定の合理性があります。審査の仕組みについてより詳しく知りたい方は、以下の記事もあわせてご覧ください。
あわせて、カードによっては新規申込みに年齢の上限を設けている場合があります。具体的な年齢はカードごとに異なり、当サイトで一律の数字を裏付けられているわけではないため、気になるカードがあれば公式サイトで確認しておくと安心です。
 MASA
「まだ大丈夫」と先延ばしにしているうちに、配偶者の定年が近づいてしまう、というのはよくある話です。今のうちに一度、必要なカードを整理しておくと、あとで慌てずに済みますよ。
なお、50代の専業主婦でも、クレジットカードを新しく作ること自体は可能です。「専業主婦だから審査に通らないのでは」という不安は、収入の有無ではなく、配偶者の年収や勤続年数、他社の借入状況といった世帯全体の情報が見られている、という審査の仕組みを理解しておけば和らぎます。
審査に不安がある場合の考え方や対策は、以下の記事で詳しく解説しています。
50代におすすめのクレジットカードは?
50代だからといって、全員が上位カードを目指す必要はありません。まずは生活スタイルに合った定番カードを基本にしつつ、配偶者の定年を見据えて上位カードを検討する場合の候補もあわせて紹介します。
- 年会費が生活スタイルに見合っているか
- 普段の買い物先で還元率が上がる仕組みがあるか
- 家族カードを配偶者や子どもの分まで用意できるか
- 旅行・レジャーで使う付帯保険があるか
とくに家族カードと付帯保険の2点は、配偶者の定年前後で状況が変わりやすいため、50代のカード選びでは見落とせないポイントです。この4点を軸に、定番カードから見ていきましょう。
- JCBカード S|年齢を問わず持てる定番
- 楽天カード|日常の還元率を底上げ
- イオンカードセレクト|買い物と家計管理の定番
- 三井住友カード ゴールド(NL)|定年前の候補
- JCBゴールド|旅行・レジャーが増えたら
JCBカード S|年齢を問わず持てる定番
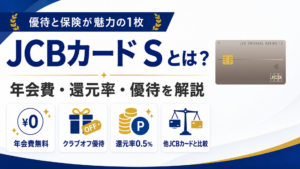
JCB カード Sは、18歳以上から申し込める年会費無料のJCBプロパーカードです。JCB CARD Wのような39歳以下の年齢制限がなく、40歳以上でも新規入会できます。ポイント還元率はJCB CARD Wより控えめですが、JCB カード S 優待 クラブオフやJCBスマートフォン保険など、日常で使いやすい特典が充実しているのが特徴です。年会費無料でJCB ORIGINAL SERIESを持ちたい方や、優待サービスを重視したい方に向いています。

おすすめポイント3選
- 18歳以上なら年齢上限なしで申し込める(高校生不可)
- 国内外20万ヵ所以上で使えるクラブオフ優待を利用できる
- JCBスマートフォン保険が付帯する
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | JCB |
| ポイント付与 | 200円(税込)ごとに1ポイント |
| 主な優待 | JCB カード S 優待 クラブオフ J-POINTパートナー |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円(利用付帯) 海外ショッピングガード保険:年間最高100万円 JCBスマートフォン保険:年間最高30,000円 |
| 追加カード | 家族カード:無料 ETCカード:無料 QUICPay:無料 |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短即日発行 |
申し込み前に知っておきたいポイント
- JCB CARD Wよりポイント還元率は低い
- 国内旅行傷害保険は付帯しない
- スマートフォン保険は通信料の支払い条件などを満たす必要がある
年会費永年無料で、18歳以上であれば年齢の上限なく申し込めるJCBのスタンダードカードです。クラブオフ優待やスマートフォン保険が付帯し、還元率よりも日常の割引や安心感を重視したい方に向いています。
同じJCBのプロパーカードでもJCB CARD Wは39歳以下限定のため、50代から新規で申し込む場合はこちらが基本の選択肢になります。家族カード・ETCカードも永年無料で、海外旅行傷害保険(最高2,000万円・利用付帯)とショッピングガード保険もあわせて付帯しています。
楽天カード|日常の還元率を底上げ
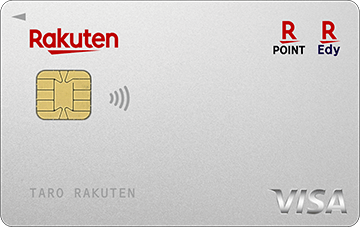
楽天カードは、年会費が永年無料で、楽天ポイントを効率よく貯められるクレジットカードです。基本のポイント還元率は1.0%と高水準で、楽天市場での買い物ではポイント倍率が上がりやすく、ネット通販をよく利用する新社会人と相性が良い1枚といえます。楽天モバイルや楽天銀行などの関連サービスを併用することで、ポイント還元の恩恵を受けやすい点も特徴です。また、タッチ決済や電子マネーにも対応しており、日常の支払いをスムーズに行えます。楽天経済圏を中心に使う人にとって、メインカードとして選びやすいクレジットカードです。
おすすめのポイント
- 楽天市場でのポイント還元率は最大18倍
- 電子決済を利用すれば日常的な利用でも2.5%は狙える
- 基本還元率が1.0%と高い
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 基本還元 | 1.0〜18.0% |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円 カード盗難保険 |
| 追加カード | 家族カード:無料 ETCカード:550円* |
| 対象年齢 | 18歳以上 |
| 発行スピード | 1週間から10日 |
申し込み前に知っておきたいポイント
- コンビニなどの通常利用では楽天ペイなど組み合わせで最大2.5%ほどに落ち着く
- ETCカードは年会費550円(税込)がかかる
- 楽天経済圏で使わなければ通常の高還元率カードを検討すべき
\詳細は公式サイトで確認する/

年会費永年無料で、通常還元率1.0%と、日常使いの底上げに向く1枚です。楽天市場やネット通販をよく使う家庭なら、ポイントの貯まりやすさを実感しやすいカードです。
子育てが落ち着き、自分の買い物や趣味の支出が増えてきた50代でも、汎用性の高さから選ばれやすい定番カードといえます。旅行や特典を重視するカードと組み合わせる「日常用カード」の候補としても挙がりやすい存在です。
家族カードも年会費無料で発行でき、配偶者の分もまとめてポイントを貯められます。海外旅行保険は利用付帯のため、旅行代金をこのカードで支払えば自動的に補償の対象になる点も、旅行が増えてきた50代には見逃せません。
イオンカードセレクト|買い物と家計管理の定番
イオンカードセレクトは、クレジットカード・電子マネーWAON・イオン銀行キャッシュカードが1枚に集約された、日常使いに強いクレジットカードです。年会費は無料で、イオングループの対象店舗ではWAON POINTがいつでも2倍(1%相当)貯まります。毎月20日・30日の「お客さま感謝デー」では買い物代金が5%オフになるほか、イオンシネマの映画料金割引など、生活に直結する特典が充実しています。イオン銀行の口座と連携することで普通預金金利の優遇も受けられ、生活費の管理をまとめたい学生や主婦・主夫など無職の方でも使いやすい設計です。イオンを日常的に利用する方ほど、節約効果を実感しやすいカードといえるでしょう。
おすすめポイント3選
- クレジット・WAON・キャッシュカードが1枚にまとまり管理しやすい
- イオングループ店舗でいつでもポイント2倍
- 毎月20日・30日は買い物代金が5%オフ
- 年会費無料で無職でも固定費の負担がない
| 国際ブランド | VISA/Mastercard/JCB |
|---|---|
| 年会費 | 無料 |
| 基本還元 | 0.5% |
| 付帯保険 | ショッピング保険 |
| 追加カード | 家族カード(年会費無料)、ETCカード(無料) |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短即日(デジタルカード対応) |
申し込み前に知っておきたいポイント
- 基本還元率は標準的なため、イオン利用が少ないとメリットは限定的
- 特典の多くはイオングループ店舗に集中している
- キャッシュカード機能付きのため、イオン銀行口座の開設が必要
イオングループでの買い物が多い家庭に向く、年会費永年無料のカードです。クレジット・電子マネー・キャッシュカードが1枚にまとまっており、家計管理をシンプルにしたい50代とも相性がよい選択肢です。
普段からイオン系列のスーパーやモールを利用している家庭であれば、日常の買い物をこの1枚に集約しやすく、明細も追いやすくなります。毎月20日・30日の「お客さま感謝デー」は、イオンマークのカード払いで買い物代金が5%OFFになるため、生活費の比重が大きい50代ほど恩恵を感じやすい特典です。
※一部対象外店舗・対象外商品があります。
三井住友カード ゴールド(NL)|定年前の候補
三井住友カード ゴールド(NL)は、年間100万円以上使う方ほどメリットを活かしやすいゴールドカードです。通常年会費は5,500円(税込)ですが、年間100万円の利用で翌年以降は年会費が永年無料になり、さらに毎年10,000ポイントの継続特典も受けられます。対象のコンビニ・飲食店では、スマホのタッチ決済やモバイルオーダーで7%還元になります。加えて、国内主要空港のラウンジ、海外・国内旅行傷害保険、お買物安心保険など、ゴールドカードらしい付帯サービスも用意されています。日常の支払いをまとめながら、年会費以上の価値を取りやすい1枚といえるでしょう。
おすすめポイント3選
- 年間100万円利用で年会費無料+10,000ポイント還元
- 対象のコンビニ・飲食店で最大7%の高還元率
- ゴールドカードならではの付帯特典が充実
| 年会費 | 5,500円(税込) |
|---|---|
| 国際ブランド | Visa/Mastercard |
| ポイント還元率 | 0.5%〜7% |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円 選べる保険 |
| 追加カード | 家族カード:無料 ETCカード:無料* |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短10秒で審査完了 |
申し込み前に知っておきたいポイント
- 通常還元率は0.5%と標準的
- 年100万円利用できないと年会費がかかる
年会費5,500円(税込)ですが、年間100万円の利用で翌年以降の年会費が永年無料になります。家族カードは満18歳以上の子(高校生を除く)が対象で、何枚発行しても年会費は変わりません。
国内の主要空港とハワイのダニエル・K・イノウエ国際空港のラウンジを無料で利用でき、海外・国内旅行傷害保険も最高2,000万円(利用付帯)付帯しています。旅行の機会が増える50代にとって、年会費以上の価値を感じやすい特典です。
ETCカードも初年度は無料で、翌年度以降も前年に1度でも利用があれば年会費はかかりません(1年間まったく利用がない場合のみ550円)。
配偶者の定年後は審査の材料が変わる可能性があるため、検討するなら配偶者がまだ現役のうちに、というのが基本的な考え方です。詳しいメリット・デメリットは、以下の記事で解説しています。
JCBゴールド|旅行・レジャーが増えたら
JCBゴールドは、旅行保険や空港ラウンジなどの付帯特典を重視したい方向けのJCB ORIGINAL SERIESです。年会費はかかりますが、国内主要空港とハワイの対象ラウンジを無料で利用できるほか、海外旅行傷害保険は最高1億円、国内旅行傷害保険は最高5,000万円まで付帯します。さらに、ショッピングガード保険やJCBスマートフォン保険も利用できるため、出張・旅行・高額商品の購入が多い方に向いています。
おすすめポイント3選
- 国内主要空港・ハワイの対象ラウンジを無料で利用できる
- 海外最高1億円・国内最高5,000万円の旅行傷害保険が付帯
- JCBゴールド ザ・プレミアへの招待を狙える
| 年会費 | 11,000円(税込) |
|---|---|
| 国際ブランド | JCB |
| ポイント付与 | 200円(税込)ごとに1ポイント |
| 主な優待 | 空港ラウンジサービス J-POINTパートナー JCBゴールド グルメ優待サービス |
| 付帯保険 | 海外旅行傷害保険:最高1億円 国内旅行傷害保険:最高5,000万円 ショッピングガード保険:年間最高500万円 JCBスマートフォン保険:年間最高50,000円 |
| 追加カード | 家族カード:1名無料 ETCカード:無料 QUICPay:無料 |
| 対象年齢 | 20歳以上(学生を除く) |
| 発行スピード | 最短即日発行 |
申し込み前に知っておきたいポイント
- 年会費11,000円(税込)がかかるため、特典を使わない人には割高になりやすい
- 旅行傷害保険は旅行代金の支払いなど適用条件を満たす必要がある
- プライオリティ・パスはJCBゴールド単体では対象外
年会費11,000円(税込)で、国内主要空港のラウンジを無料で利用できるのが特徴です。子育てが落ち着き、旅行や外出の機会が増えてきた50代には、還元率以上に評価しやすい特典です。
申し込み年齢は20歳以上で、上限は設けられていません。海外旅行傷害保険は最高1億円(利用付帯)で、国内旅行傷害保険・航空機遅延保険もあわせて付帯しています。家族カード会員も空港ラウンジを無料で使えるため、夫婦で旅行に行く機会が増えてきた家庭にも合わせやすい1枚です。
JCB GOLD Service Club Offでは、グルメやレジャー施設の優待も受けられます。詳しい条件は、以下の記事で確認できます。
5枚の年会費・還元率・向いている人【比較】
| カード | 年会費 | 向いている人 |
|---|---|---|
| JCBカード S | 永年無料 | 年齢を気にせず日常の割引を重視したい人 |
| 楽天カード | 永年無料 | ネット通販や日常の買い物で還元率を重視したい人 |
| イオンカードセレクト | 永年無料 | イオン系列での買い物が多い人 |
| 三井住友カード ゴールド(NL) | 5,500円(条件達成で無料) | 配偶者が現役のうちに空港ラウンジ・旅行保険を確保したい人 |
| JCBゴールド | 11,000円 | 旅行・レジャーでラウンジや保険を使いたい人 |
53歳で、配偶者が5年後に定年を控えている専業主婦のケースを考えてみましょう。配偶者がまだ会社員として安定した収入があるうちに三井住友カード ゴールド(NL)を申し込んでおけば、定年後に世帯の年収が下がっても、カード自体はすでに手元にある状態で迎えられます。
年会費無料の条件を満たせるかどうかは利用額次第ですが、無料化できなくても年会費5,500円で空港ラウンジや旅行保険を使い続けられる、という考え方もできます。
2枚持ちにするなら、どんな組み合わせがある?
50代は、日常用と特典用の役割を分けた2枚持ちを検討しやすい時期でもあります。1枚に絞り込むよりも、普段の生活で使うカードと、旅行やレジャーで使うカードを分けておくほうが、それぞれの特典を活かしやすくなります。目的別の組み合わせ例を紹介します。
【比較する内容】目的別に見た2枚持ちの組み合わせ例
| 組み合わせ | 向いている人 | ポイント |
|---|---|---|
| 三井住友カード ゴールド(NL) + JCBカード S | 年会費の負担を抑えつつ 1枚は育てたい家庭 | 無料化を目指しながら、 もう1枚は完全無料で保有 |
| JCBゴールド + 楽天カード | 旅行と日常、 両方を重視したい家庭 | 旅行時はラウンジと保険、 日常は還元率でカバー |
| イオンカードセレクト + 楽天カード | 日常の買い物を 重視したい家庭 | よく使う店舗ごとに 還元率を最適化 |
いずれの組み合わせも、年会費が発生するカードは無料化の条件を満たせそうかを先に確認してから選ぶのがポイントです。条件を満たせる見込みが薄いまま2枚目を増やすと、かえって年会費の負担が増えてしまいます。
定年後を見据えて、カードを整理するには?
50代は、増やす時期であると同時に、保有カードを見直す時期でもあります。定年後の年会費負担を見据えて、次の手順で整理してみましょう。
財布の中だけでなく、通販サイトやサブスクリプションサービスに登録したままのカードも含めて、現在保有しているカードを一覧にします。長年使っていると、自分でも把握しきれていないカードが出てくることがあります。
それぞれのカードの年会費と、直近1年でどのくらい使ったかを照らし合わせます。年会費に見合った使い方ができていないカードが見えてきます。特典を使い切れていないカードがあれば、この時点で気づけます。
利用頻度が低く、年会費だけがかかっているカードがあれば、解約を検討します。定年後に年会費の負担を感じにくくするための準備になります。解約前には、貯まっているポイントの失効時期も確認しておきましょう。
リボ払い専用のカードや、キャッシング目的だけで持っているカードも、この機会に見直しておくと、定年後の家計管理がシンプルになります。カードの枚数を絞り込んでおくこと自体が、将来の家計管理の負担を減らすことにつながります。
現役中は年間利用額の条件を満たして年会費が無料になっていたカードが、定年後に利用額が減ったことで条件を満たせなくなり、翌年から年会費が発生していた——という見落としは珍しくありません。年金生活に入る前に、無料化の条件を満たし続けられそうか、一度点検しておくと安心です。
50代がカードを使ううえで、気をつけたいことは?
旅行や趣味で利用額が増えるからこそ、使い方のルールを決めておくと安心です。
明細を家計簿代わりに活用する
利用明細を定期的に確認する習慣をつけておくと、旅行やレジャーで増えがちな支出も把握しやすくなります。アプリで自動的に家計簿化してくれるカードもあり、50代からの家計管理を楽にしてくれます。
紙の明細を保管する習慣がある場合は、電子明細への切り替えもあわせて検討すると、書類の整理もしやすくなります。
リボ払い・キャッシングは慎重に検討する
リボ払いは手数料の負担が大きく、キャッシングも高めの金利がかかります。旅行費用など大きな支出があっても、できる限り一括払いで計画的に使うのが無難です。
すでにリボ払いを設定している場合は、この機会に一括払いへの変更を検討してみましょう。
配偶者と情報を共有しておく
どのカードで何を支払っているか、家族カードの利用状況はどうかを、配偶者とも共有しておくと、いざというときに慌てずに済みます。
万一の入院や介護など、どちらか一方が家計管理をできなくなる場面を想定しておくと、より安心です。
付帯特典を使いこなせているか、年に一度は見直す
空港ラウンジや旅行保険は、使わなければ年会費に見合う価値を感じにくい特典です。旅行の予定を立てるときに、手持ちのカードの特典を確認する習慣をつけておくと、年会費に対する納得感が変わります。
逆に、この1年で一度も使っていない特典があれば、そのカードが今の生活スタイルに合っているかを見直すきっかけにもなります。
50代主婦のクレジットカードに関するよくある質問
まとめ:50代は、配偶者の定年を見据えて動く時期
- 専業主婦の審査は配偶者の年収が前提のため、定年前に検討しておく意味がある
- カードによっては新規申込みに年齢の上限がある場合がある
- 一般カードを基本にしつつ、生活スタイルに合えば上位カードも候補になる
- 定年後を見据えて、使っていないカードは早めに整理しておく
50代のカード選びは、いま必要かどうかだけでなく、配偶者の定年後にどう変わるかまで見据えて考えると失敗しにくくなります。
今回紹介した5枚以外にも、生活スタイルに合うカードは他にもあります。まずは今の保有カードを見直すところから始めてみましょう。
コメント