リクルートカードと三井住友カード(NL)は、どちらも年会費永年無料で人気の高いカードです。
基本の還元率だけを比べると、リクルートカードは常時1.2%、三井住友カード(NL)は0.5%〜7%という幅のある仕組みになっており、還元率の考え方そのものが異なります。
この記事では、還元率・コンビニでの使い方・クレカ積立・国際ブランドなどの違いを一次情報にもとづいて比較します。
リクルートカードと三井住友カード(NL)の違いを比較|結論から
まず基本スペックを比較します。年会費無料という共通点がある一方、還元率の仕組み・国際ブランド・付帯保険には違いがあります。
| 項目 | 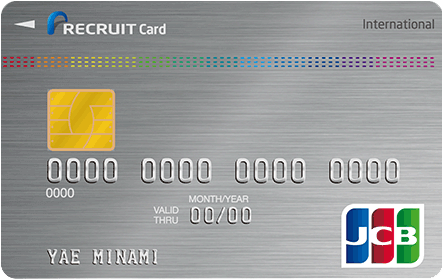 リクルートカード | 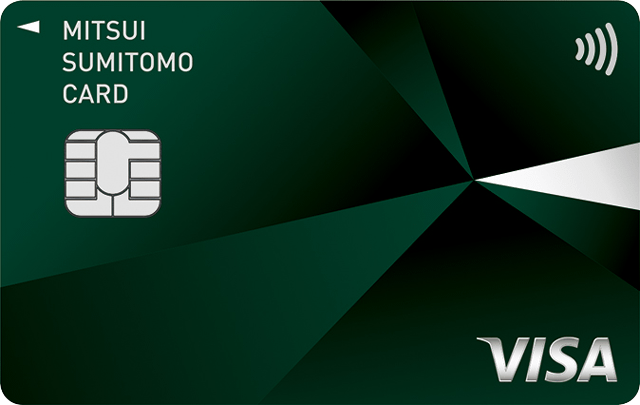 三井住友カード(NL) |
|---|---|---|
| 年会費 | 永年無料 | 永年無料 |
| 基本還元率 | 1.2% | 0.5%〜7% |
| 国際ブランド | Visa・Mastercard・JCB | Visa・Mastercard |
| 発行スピード | 約1週間 | 最短10秒 |
| 申込条件 | 18歳以上 (高校生除く) | 18歳以上 (高校生除く) |
リクルートカードはどこで使っても一定の還元率、三井住友カード(NL)は条件を満たした支払い方・店舗で還元率が上がる仕組みです。次の章から、それぞれの違いを詳しく見ていきます。
基本還元率の違い
基本還元率の仕組みそのものが、2枚で大きく異なります。それぞれ見ていきましょう。
リクルートカードは常時1.2%
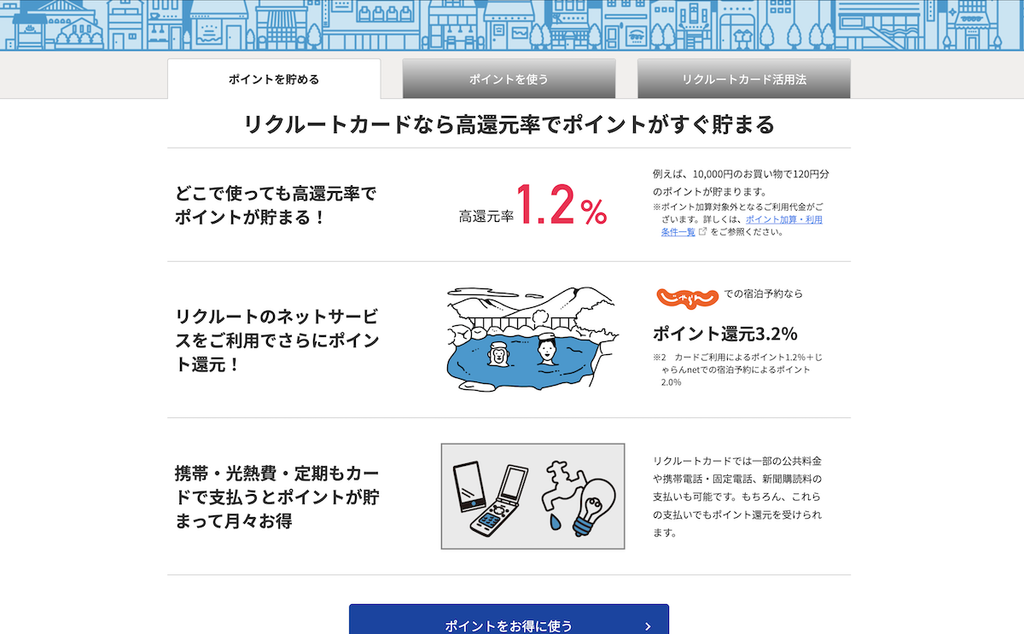
リクルートカードは、店舗や支払い方法を問わず常時1.2%(100円につき1.2ポイント)です。特約店を意識せず、どこで使っても還元率が変わりません。
ポイントは毎月の利用額合計に対して計算され、小数点以下は切り捨てです。
三井住友カード(NL)は基本0.5%、条件達成で最大7%
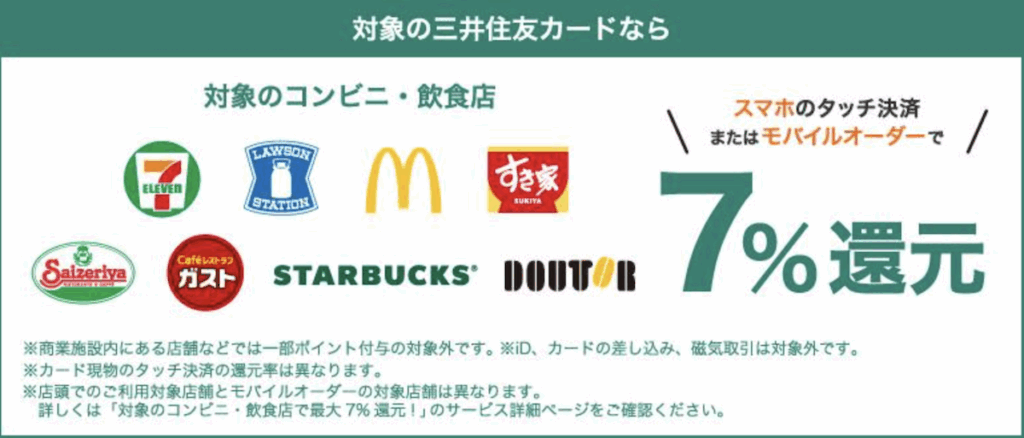
三井住友カード(NL)の基本還元率は0.5%(200円につき1ポイント)です。
対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを利用すると、最大7%までポイント還元率が上がります。対象店舗・支払い方法の条件は次の章で詳しく解説します。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いいただく場合があります。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりません。
※通常のポイント分を含んだ還元率です。
コンビニ・飲食店での還元率の違い
コンビニ・飲食店での使い方には、2枚のカードで根本的な違いがあります。リクルートカードは店舗を問わず常時1.2%のままですが、三井住友カード(NL)は条件を満たした場合だけ7%になります。三井住友カード(NL)側は「対象店舗で払えば自動的に7%」ではないため、条件を詳しく見ていきましょう。
三井住友カードで7%の対象になる支払い方法
同じ三井住友カード(NL)でも、支払い方によって還元率が変わります。7%になるのはスマホのタッチ決済とモバイルオーダーの2つだけで、カード現物のタッチ決済やiDは対象外です。
- 対象:スマホのタッチ決済、モバイルオーダー
- 対象外:カード現物のタッチ決済、iD、カードの差し込み、磁気取引
見た目は同じ「かざす支払い」でも、カード現物をかざした場合とスマホをかざした場合とで扱いが変わります。レジでスマホを提示する前に「Visaで」「Mastercardで」とブランド名を伝えるところまでが一連の手順です。
7%の対象になる主な店舗
- コンビニ:セイコーマート、セブン‐イレブン、ポプラ、ミニストップ、ローソンなど
- ファストフード:マクドナルド、モスバーガー、ケンタッキーフライドチキン、吉野家など
- ファミレス・回転寿司:サイゼリヤ、ガスト、バーミヤン、しゃぶ葉、ジョナサン、夢庵、その他すかいらーくグループ飲食店、かっぱ寿司など
- カフェ:ドトールコーヒーショップ、エクセルシオール カフェなど
スマホのタッチ決済で7%になる店舗と、モバイルオーダーで7%になる店舗は同じではありません。マクドナルド・モスバーガー・ケンタッキーフライドチキン・吉野家はモバイルオーダーでも対象ですが、対応状況は店舗ごとの公式情報で確認しましょう。
三井住友カードで7%還元にならない典型的な原因
「対象店舗で、スマホをかざして払ったのに7%にならなかった」というケースがあります。原因は主に3つです。
- レジで「iDで」と伝えてしまった(スマホをかざす動作は同じでも対象外になる)
- 支払い額が大きく、タッチ決済ではなくカードを挿す支払いに切り替わった(目安は1万円)
- 店舗が商業施設の中にあり、対象外だった
スマホへの登録アプリによっても結果が変わる場合があります。Vpassアプリから登録すればVisa・Mastercardのタッチ決済として扱われます。
一方、Googleウォレットから登録するとiDとして扱われ、対象外になることがあります。同じカードでも、どのアプリから登録したかで支払い方式が変わる点に注意が必要です。
電子マネー・タッチ決済の対応の違い
電子マネーへのチャージと、タッチ決済への対応状況にも違いがあります。
| 項目 | リクルートカード | 三井住友カード(NL) |
|---|---|---|
| 電子マネーチャージ | 対象 Visa・Mastercard:1.2% JCB:0.75% (月30,000円まで) | 対象外 |
| タッチ決済 | JCBブランドのみ対応 | Visa・Mastercardとも対応 |
電子マネーへのチャージ自体でポイントを増やしたいならリクルートカード、スマホのタッチ決済を日常的に使うなら三井住友カード(NL)という、得意分野の違いがはっきり出るポイントです。リクルートカードのタッチ決済は、選んだ国際ブランドがJCBの場合のみ対応しています。
クレカ積立(NISA)の違い
三井住友カード(NL)はSBI証券のクレカ積立に対応していますが、リクルートカードには対応するクレカ積立サービスがありません。 NISAで投資信託を積み立てながらカード決済でポイントを貯めたい場合は、三井住友カード(NL)が選択肢になります。
三井住友カード(NL)のクレカ積立の主な条件は以下のとおりです。
- 積立先:SBI証券
- 積立額:毎月100円〜10万円
- 初年度のポイント付与率:0.5%
- 2年目以降:前年のカード利用額10万円以上で0.5%
- 前年のカード利用額10万円未満:0%
- NISA:つみたて投資枠・成長投資枠に対応
たとえば、毎月10万円を積み立てて0.5%還元が適用されれば、年間では6,000ポイントを獲得できます。
ただし、クレカ積立の利用額は、ポイント付与率を決める年間カード利用額には含まれません。 2年目以降も0.5%還元を受けるには、買い物などで年間10万円以上カードを利用する必要があります。
国際ブランドの違い
リクルートカードと三井住友カード(NL)では、選べる国際ブランドが異なります。
- リクルートカード:Visa・Mastercard・JCB
- 三井住友カード(NL):Visa・Mastercard
VisaとMastercardはどちらも世界的に加盟店が多く、国内外で使いやすいブランドです。ただし、日本国内のコストコではMastercardのみ利用できるため、コストコをよく利用する方はMastercardが候補になります。
一方、JCBを選べるのはリクルートカードだけです。JCBは日本語でのサポートを受けやすい点が特徴ですが、海外ではVisa・Mastercardより利用できる店舗が限られる場合があります。
- JCBを選びたい:リクルートカード
- 海外でも幅広く使いたい:Visa・Mastercard
- コストコを利用する:Mastercard
ETCカード・家族カードの違い
追加カードの年会費にも違いがあります。
| 項目 | リクルートカード (Visa・Mastercard) | リクルートカード (JCB) | 三井住友カード(NL) |
|---|---|---|---|
| ETCカード発行手数料 | 1,100円(税込) | 無料 | 無料 |
| ETCカード年会費 | 無料 | 初年度無料*1 2年目以降550円(税込) | 550円(税込)*2 |
| 家族カード年会費 | 無料 | 無料 | |
*2※初年度無料、前年度に一度でもETC利用のご請求があった方は無料
ETCカードは、どちらも条件を満たせば年会費が無料になる仕組みです。三井住友カード(NL)は「かぞくのおさいふ」という、家族カードの残高を共有する・しないを選べる仕組みも用意されています。
付帯保険の違い
両カードとも海外旅行傷害保険が付帯しますが、国内旅行保険とショッピング保険の有無に違いがあります。
| 項目 | リクルートカード | 三井住友カード(NL) |
|---|---|---|
| 海外旅行傷害保険 | 最高2,000万円 (利用付帯) | 最高2,000万円 (利用付帯) |
| 国内旅行傷害保険 | 最高1,000万円 (利用付帯) | 付帯なし |
| ショッピング保険 | 年間200万円 | 付帯なし |
三井住友カード(NL)には、初期設定の海外旅行保険に加えて、日常生活やスマホなどの補償へ切り替えられる「選べる無料保険」が用意されています。旅行保険をそのまま使うか、別の補償に切り替えるかを選べる仕組みです。
ゴールドカードへの無料アップグレード
三井住友カード(NL)は、年間100万円以上利用すると、三井住友カード ゴールド(NL)へ年会費永年無料で切り替えられる案内が届きます。一方、リクルートカードには、利用額に応じて上位カードへ切り替えられる仕組みはありません。
年間100万円の集計では、普段の買い物だけでなく、税金・家賃・公共料金・ETCなども対象になります。ただし、以下の支払いは対象外です。
- カードやETCカードなどの年会費
- キャッシング利用分
- リボ・分割払いなどの手数料
- 国民年金保険料
- SBI証券のクレカ積立
- 一部の電子マネー・決済サービスへのチャージ
年間100万円は月平均にすると約8万3,000円です。生活費や公共料金などをカードにまとめて達成できそうなら、将来的にゴールドカードを年会費無料で持てる点は三井住友カード(NL)の強みといえます。
なお、年間100万円を達成すれば自動的にゴールドカードへ切り替わるわけではなく、案内後の切り替えには審査があります。
リクルートカードが向いている人
- 特約店・対象店舗を意識せず、どこでも一定の還元率を求める人
- nanaco・楽天Edy・モバイルSuicaなど電子マネーへのチャージを頻繁に使う人
- 国内旅行保険・ショッピング保険も付いたカードにしたい人
- JCBブランドを選びたい人
- じゃらんnet・Hot Pepper Beautyをよく利用する人
リクルートカードは年会費が永年無料で、どこで使っても高いポイント還元を受けられるクレジットカードです。基本還元率は1.2%と、一般カードの中でもトップクラスの水準で、利用する店舗やサービスを選ばず安定してポイントを貯められます。特定の経済圏に偏らず、日常の支払いをシンプルにまとめたい新社会人にとって使いやすい1枚といえるでしょう。貯まったポイントは、じゃらんやホットペッパーなどのリクルート系サービスをはじめ、他社ポイントや支払いへの充当にも使えるため、使い道の自由度が高い点も魅力です。
おすすめポイント3選
- 基本還元率が1.2%と高く、利用場所を問わず効率よくポイントが貯まる
- ポイントはじゃらん・ホットペッパーなどリクルート系サービスで使いやすい
- 永年無料で家族カード・ETCカードの年会費も無料
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard/JCB |
| 基本還元 | 1.2% |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円 国内旅行傷害保険:最高1,000万円 ショッピング保険:年間200万円 |
| 追加カード | 家族カード:無料 ETCカード:無料(発行手数料1,100円) |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短5分(JCBのみ) |
申し込み前に知っておきたいポイント
- 電子マネーの種類は他カードより多くない
- 派手なキャンペーンより還元率重視のカード
- ETCカードはJCBのみ無料発行可能
\還元率1.2%の高還元カードに申し込む/

三井住友カード(NL)が向いている人
- 対象のコンビニ・飲食店をよく利用し、スマホのタッチ決済を使う人
- SBI証券でNISAのクレカ積立をしたい人
- 最短10秒の即時発行で、申し込み後すぐに使いたい人
- 年間100万円以上の利用が見込め、将来ゴールドカードへのステップアップを考えている人
- ナンバーレスのセキュリティ設計を重視する人
三井住友カード(NL)は、年会費が永年無料で、社会人になりたてでも維持コストを気にせず使えるクレジットカードです。カード番号が券面に記載されないナンバーレス仕様のため、実店舗での利用時も安心感があります。基本のポイント還元率は高くありませんが、対象のコンビニや飲食店でスマホのタッチ決済を利用すると還元率が最大7%まで上がる点が特徴です。日常の支払いを特定店舗に集約できる新社会人であれば、ポイントを効率よく貯めやすいカードといえるでしょう。また、申し込み後すぐに利用できる即時発行に対応している点も、早くカードを使い始めたい人に向いています。
おすすめポイント3選
- 対象のコンビニ・飲食店でスマホのタッチ決済で最大7%ポイント還元
- 貯まったVポイントの使い道が豊富
- 最短10秒で即時発行できる
| 年会費 | 永年無料 |
|---|---|
| 申込条件 | 18歳以上(高校生を除く) |
| ポイント還元率 | 0.5%〜7%※ |
| 発行スピード | 最短10秒※即時発行できない場合があります。 |
| 電子マネー | iD(専用)/PiTaPa/WAON/Apple Pay/Google Pay/Samsung Pay |
| 追加カード | ETCカード:年会費550円(税込)※初年度無料/前年度に一度でもETC利用のご請求があった方は年会費が無料 |
| ショッピング利用可能枠 | 〜100万円※夜間帯に即時発行サービスを申し込みの場合、審査処理完了までは5万円 |
| キャッシング利用可能枠 | 希望をもとに総利用枠の範囲内で設定 |
| 海外旅行傷害保険 | 最高2,000万円まで利用付帯にて補償 |
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
申し込み前に知っておきたいポイント
- 基本のポイント還元率は高くない
- カード番号の確認に本人認証が必要
年会費無料同士なら2枚持ちも選択肢
リクルートカードと三井住友カード(NL)はどちらも年会費永年無料のため、2枚持ちして使い分けても維持コストはかかりません。
対象のコンビニ・飲食店は三井住友カード(NL)のスマホタッチ決済、それ以外はリクルートカードと使い分けると、両方の還元条件を取りこぼしにくくなります。SBI証券のクレカ積立で年間100万円の利用条件を満たしたい期間は、三井住友カード(NL)に支払いを集中させるという考え方もあります。
よくある質問
まとめ
リクルートカードと三井住友カード(NL)は、どちらも年会費永年無料でありながら、還元率の考え方そのものが異なるカードです。
リクルートカードはどこで使っても一定の1.2%、三井住友カード(NL)は対象のコンビニ・飲食店をスマホのタッチ決済で利用したときの最大7%が軸になります。
SBI証券のクレカ積立やゴールドカードへのステップアップを考えているなら三井住友カード(NL)が選択肢になります。
電子マネーへのチャージやJCBブランドを重視するなら、リクルートカードが選択肢です。迷ったときは、年会費無料同士なので2枚持ちして使い分ける方法も検討してみてください。

コメント