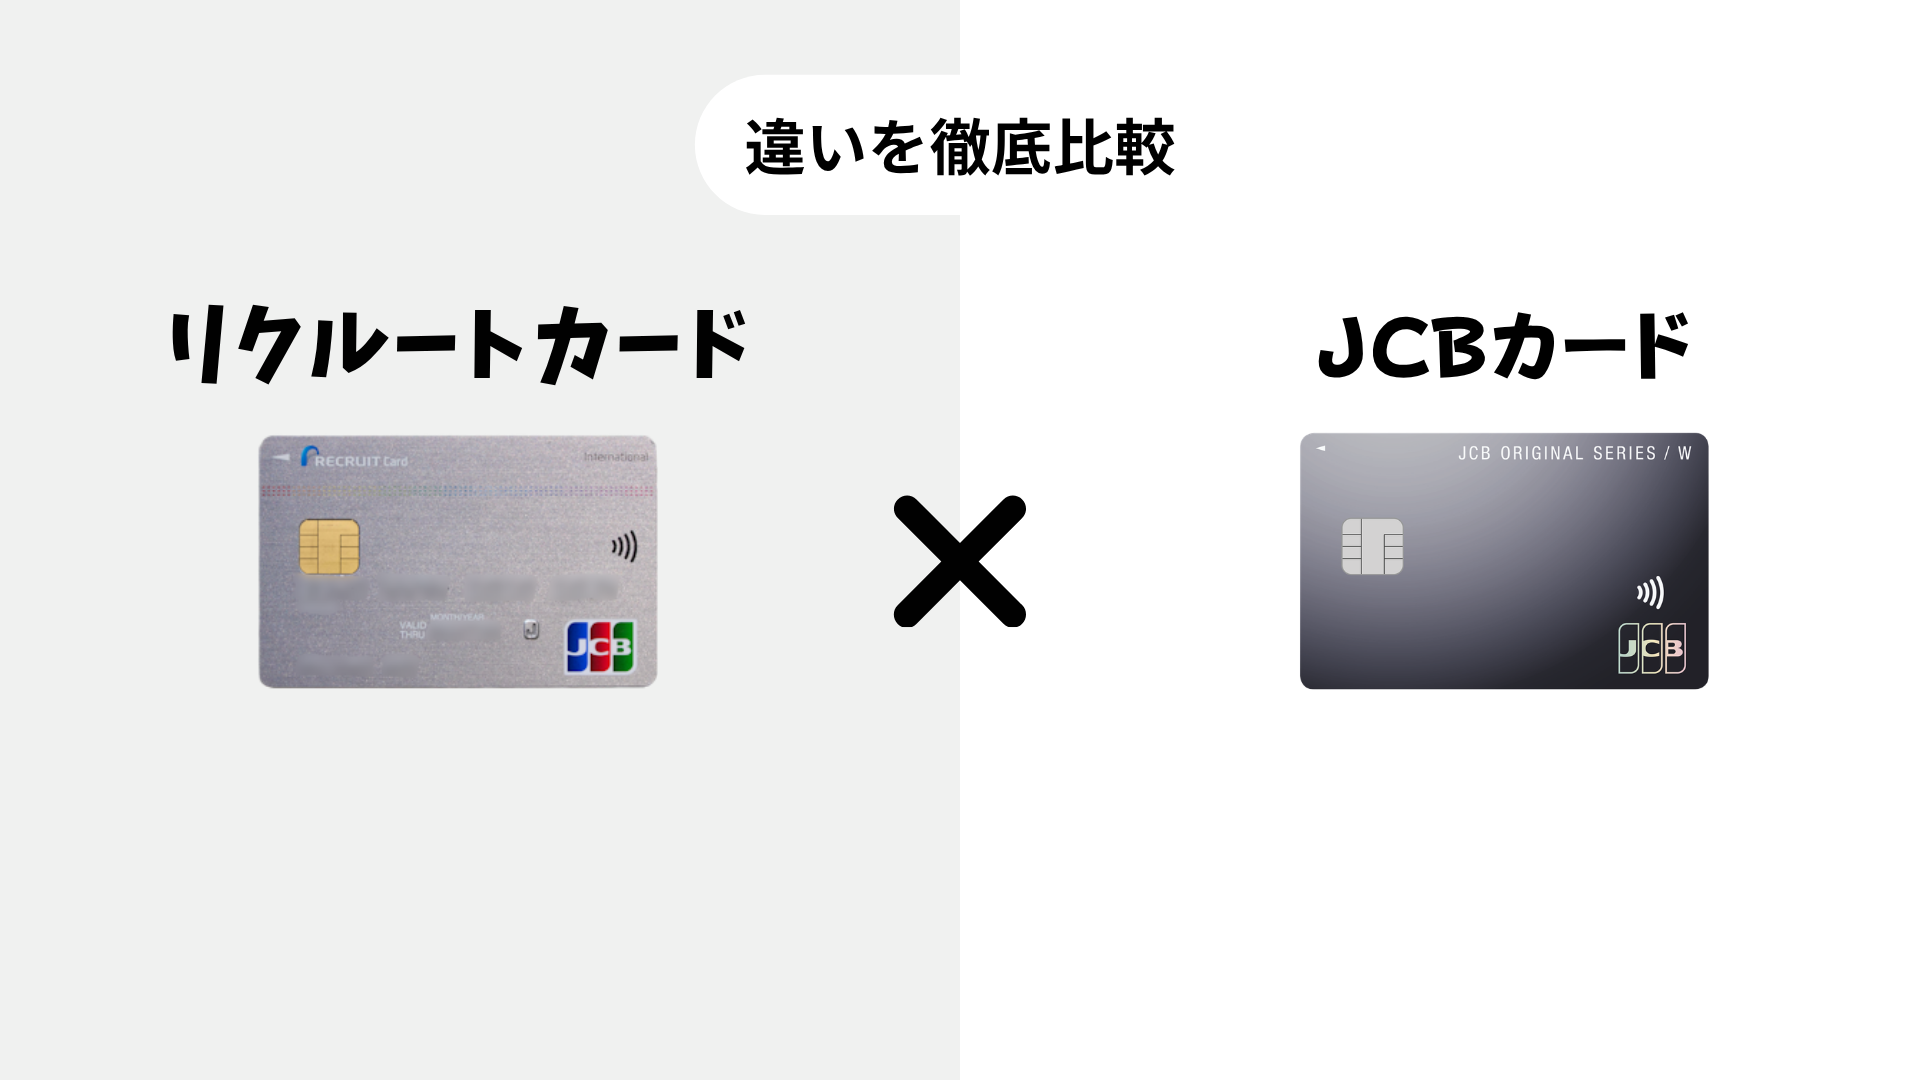
リクルートカードとJCBカード Wは、どちらも年会費永年無料で還元率1%以上という共通点を持つ人気カードです。
基本還元率だけを比べるとリクルートカードが常時1.2%、JCBカード Wは1.0%とリクルートカードが上回ります。ただしJCBカード WはAmazon・スターバックスなど特約店での還元率が最大10.5%相当まで上がるため、利用シーンによって有利なカードが変わります。
この記事では、還元率・電子マネー・付帯保険・申込条件の違いを一次情報にもとづいて比較し、利用シーン別にどちらがお得かを解説します。
リクルートカードとJCBカードWの違いを比較|結論から
まず基本スペックを一覧で比較します。年会費無料という共通点がある一方、還元率・国際ブランド・申込条件には明確な違いがあります。
| 項目 | リクルートカード | JCBカード W |
|---|---|---|
| 年会費 | 永年無料 | 永年無料 |
| 基本還元率 | 1.2% | 1.0% |
| 特約店の還元率 | 最大3.2%(じゃらん・Hot Pepper Beauty) | 最大10.5%相当(スターバックス、要事前登録) |
| 国際ブランド | Visa・Mastercard・JCBから1つ選択 | JCBのみ |
| 申込条件 | 18歳以上(高校生除く) | 18歳以上39歳以下(高校生除く) |
| 即日発行 | 非対応 | モバ即・ナンバーレスカードで最短5分 |
どこで使っても安定した還元率を求めるならリクルートカード、AmazonやスターバックスなどJCB特約店をよく使うならJCBカード Wが有利です。次の章から、それぞれの違いを詳しく見ていきます。
還元率の違い(基本還元率と特約店還元率)
基本還元率はリクルートカードが1.2%、JCBカード Wが1.0%(200円につき2ポイント)です。
一方でJCBカード Wには、特約店で還元率が上がる「JCB ORIGINAL SERIES」という制度があり、条件次第で基本還元率を上回ります。両カードの仕組みを、それぞれ詳しく見ていきましょう。
リクルートカードは特約店利用で最大3.2%
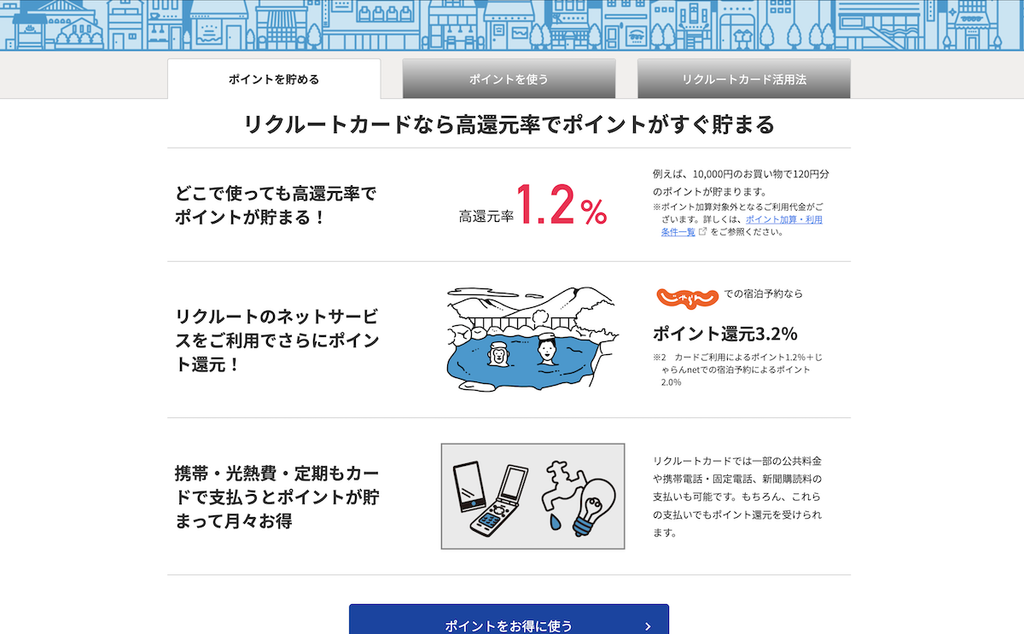
じゃらんnet・Hot Pepper Beautyでは、基本の1.2%に上乗せがあり最大3.2%まで還元率が上がります。じゃらんnetは予約・決済の両方をリクルートカード払いにすることが条件です。
Hot Pepperグルメの場合は仕組みが異なり、予約人数×50ポイントに加えて通常の1.2%還元が付きます。特約店以外はすべて基本の1.2%のままで、キャンペーン店舗を探す手間がかからないのが特徴です。
JCBカードWは事前登録した特約店で最大10.5%相当
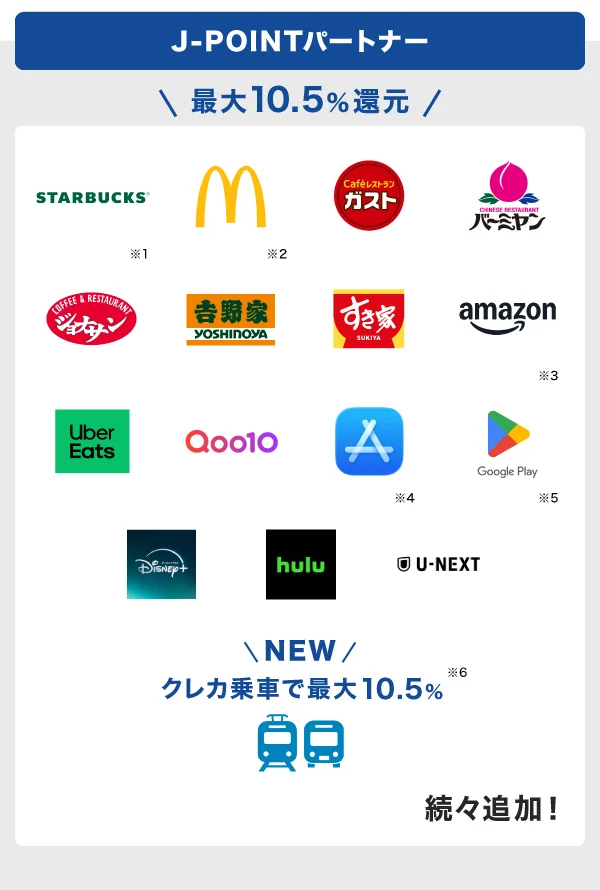
JCB ORIGINAL SERIESの対象店舗(J-POINTパートナー)で利用すると、通常還元率1.0%に加えて店舗ごとに最大21倍(還元率10.5%相当)までポイントが上がります。
対象はAmazon.co.jp・Google Play・App Store・Qoo10などのECサイトと、セブン‐イレブンです。すき家・吉野家・ガスト・マクドナルド・ドミノ・ピザなどの飲食店も対象です。
ウエルシア・ハックドラッグ・ビックカメラなどドラッグストア・家電も含め、2026年5月時点で90店舗近くあります。
ただし多くの店舗で事前のポイントアップ登録が必要で、登録を忘れると通常還元率のみになります。スターバックスは店舗での都度払いではなく、カードへのオンライン入金・オートチャージなどが対象という条件もあります。
| カード | 特約店 | 還元率相当 | 条件 |
|---|---|---|---|
| リクルートカード | じゃらんnet | 最大3.2% | 予約・決済ともにリクルートカード払い |
| Hot Pepper Beauty | 最大3.2% | – | |
| JCBカード W | スターバックス | 10.5% | カードへのオンライン入金・オートチャージ等が対象(店舗での都度払いは対象外) |
| Amazon.co.jp | 2.0% | 事前にポイントアップ登録が必要 | |
| セブン‐イレブン | 2.0% | 事前にポイントアップ登録が必要 |
年間シミュレーション:特約店を使う場合と使わない場合
特約店を使わない場合と、スターバックスをよく使う場合とで、年間の獲得ポイントがどう変わるかをシミュレーションしました。
| 利用パターン(年間60万円) | リクルートカード | JCBカード W |
|---|---|---|
| 特約店を使わず全額基本還元率 | 7,200円相当 | 6,000円相当 |
| うち5万円をスタバに集中、残り55万円は基本還元率 | 7,200円相当 | 10,750円相当 |
特約店を意識せず使うならリクルートカード、スタバやAmazonを日常的に利用するならJCBカード Wのほうがトータルで得になります。じゃらんnetやHot Pepper Beautyをよく使う場合は、リクルートカードも最大3.2%まで還元率が上がる点もあわせて検討しましょう。
電子マネーチャージでの還元の違い
電子マネーへのチャージでポイントが貯まるかどうかは、両カードで大きく異なります。仕組みをそれぞれ見ていきましょう。
リクルートカードは国際ブランドで還元率が変わる
Visa・Mastercardは1.2%、JCBブランドは0.75%と、選んだ国際ブランドによって電子マネーチャージの還元率が変わります。JCBブランドは2022年2月の改定で1.2%から引き下げられました。
- Visa・Mastercard(1.2%):nanaco・楽天Edy・モバイルSuica・SMART ICOCAが対象
- JCB(0.75%):nanaco・モバイルSuicaのみが対象
いずれのブランドも、対象電子マネーへのチャージを合算して月30,000円までが還元の上限です。超えた分にはポイントが付きません。
JCBカードWは電子マネーチャージにポイントが付かない
JCBカード WはモバイルSuica・SMART ICOCA・楽天Edyへのチャージが、すべてポイント対象外です。国際ブランドを問わず一律で対象外という点で、リクルートカードとは仕組みそのものが異なります。
電子マネーへのチャージ自体でポイントを増やしたい場合は、リクルートカードのほうが選択肢になります。
国際ブランドの違い
リクルートカードはVisa・Mastercard・JCBの3ブランドから1つを選べますが、JCBカード WはJCBブランドのみです(1枚につき1ブランドで、Visa・Mastercardの2枚持ちはできません)。
還元率や保険の違いだけでなく、そもそもVisa・Mastercard・JCBという3つのブランド自体にも、通用度やサポート内容の違いがあります。1つずつ見ていきましょう。
Visaは世界シェア最大の定番ブランド
Visaは世界200以上の国・地域で使え、加盟店数・発行枚数ともに世界最大級の国際ブランドです。特にアメリカ方面で強く、世界中のATMで現地通貨を引き出せます。
迷ったらVisaを選んでおけば、海外・国内を問わず、使える店舗の多さで困ることはまずありません。
Mastercardはヨーロッパ・コストコに強い
Mastercardは世界シェア・加盟店数ともにVisaに次ぐ規模で、特にヨーロッパ方面で強い国際ブランドです。
日本国内のコストコで利用できる国際ブランドはMastercardのみです。コストコをよく利用する人にとっては、この一点だけでMastercardを選ぶ理由になります。
JCBは日本語サポートが手厚く、海外の通用度はやや低い
JCBは日本で生まれた唯一の国際ブランドで、会員数1億7,000万人以上、加盟店約7,100万店です(2025年9月末時点)。
ハワイ・グアム・台湾・韓国など人気の旅行先には「JCB PLAZA」という会員向け窓口があり、トラブル対応や現地案内を日本語で受けられます。紛失・盗難時のコールセンターも24時間365日、日本語対応です。
一方で、Visa・Mastercardに比べると世界的な加盟店網は狭く、欧米の小規模店舗では対応していないことがあります。海外利用の頻度が高い人は、この通用度の差も判断材料にしましょう。
リクルートカードでブランドを選ぶときのポイント
リクルートカードはVisa・Mastercard・JCBのどれを選んでも、基本還元率1.2%は変わりません。
電子マネーチャージの還元率、国内旅行保険の有無、ETCカードの手数料体系はブランドで変わり、これに加えてブランド自体の通用度・サポート内容にも差があります。
- 海外利用が多い:Visa・Mastercardの通用度を優先
- コストコをよく使う:Mastercard一択
- 国内利用が中心で、万一のときは日本語サポートを重視:JCB
- 電子マネーチャージの還元率を落としたくない:Visa・Mastercard(1.2%)
- 国内旅行保険も欲しい:JCB(Visa・Mastercardは対象外)
JCBカード WはJCBブランド固定のため、この選択肢自体がありません。ブランドを選びたい場合は、リクルートカードが唯一の候補になります。
なお、各ブランドはタッチ決済の利用特典などの独自キャンペーンを単発で実施することがあります。内容や期間の変動が大きいため、本文では具体的な金額を断定していません。
\還元率1.2%の高還元カードに申し込む/

申込条件の違い
- リクルートカード:18歳以上(高校生を除く)
- JCBカード Wは18歳以上39歳以下(高校生を除く)
JCBカード Wは、申し込み時点で39歳以下であれば、40歳を過ぎても年会費無料のまま継続して使えます。40歳以上の人はそもそもJCBカード Wを新規で作れないため、実質的にリクルートカードが選択肢になります。
どちらのカードも、学生・主婦(主夫)・フリーターは申し込み対象に含まれます。条件は「本人または配偶者に安定継続収入があること」、または「高校生を除く学生であること」です。収入のない学生でも、この条件を満たせば申し込めます。
ただしJCBカード Wは、一部の学校種別(専門学校の一部など)では学生としての申し込みができない場合があります。リクルートカードでは、同様の制限は見当たりませんでした。
付帯保険の違い
海外旅行傷害保険はどちらも最高2,000万円(利用付帯)で共通しています。差がつくのは国内旅行保険とショッピング保険です。
| 項目 |  リクルートカード |  JCBカード W |
|---|---|---|
| 海外旅行傷害保険 | 最高2,000万円 (利用付帯) | 最高2,000万円 (利用付帯) |
| 国内旅行傷害保険 | 最高1,000万円 (利用付帯) JCBブランドのみ | なし |
| ショッピング保険 | 年間100万円(Visa・Mastercard) 年間200万円(JCB) | 年間100万円 (海外利用のみ、1事故自己負担1万円) |
リクルートカードは国内旅行保険が付く点で優位ですが、これはJCBブランドを選んだ場合に限られます。海外でのショッピング保険は、JCBブランドのリクルートカードが年間200万円ともっとも手厚くなります。
「利用付帯」とは何か
両カードの保険はすべて「利用付帯」です。旅行代金(交通費や宿泊費)をそのカードで支払っていることが、補償を受ける条件になります。
旅行代金を現金や別のカードで払った場合は、保険の対象外です。海外旅行に行く前は、航空券やツアー代金の一部でもそのカードで決済しておく必要があります。
ETCカードの違い
ETCカードはJCBカード Wが年会費・発行手数料ともに無条件で無料です。リクルートカードは選んだ国際ブランドによって条件が変わります。
| 項目 | リクルートカード (Visa・Mastercard) | リクルートカード (JCB) | JCBカード W |
|---|---|---|---|
| 発行手数料 | 1,100円(税込) | 無料 | 無料 |
| 年会費 | 無料 | 初年度無料* 2年目以降550円(税込) | 永年無料 |
リクルートカードはVisa・Mastercardなら発行手数料1,100円ですが、年会費は無料です。JCBなら発行手数料は無料ですが、2年目以降に条件付きで550円かかる場合があります。どちらのコストを避けたいかで、選ぶブランドの判断材料になります。
家族カードは両カードとも年会費無料で発行できます。ただしJCBカード Wは、本会員が学生の場合は家族カードを申し込めません。
ポイントの管理と使い道の違い
リクルートカードはリクルートポイント、JCBカード WはJ-POINTという別々のポイントが貯まります。名前が違うだけでなく、有効期限も使い道も仕組みが異なります。
有効期限はJ-POINTのほうが長い
- リクルートポイント:最終獲得月から12ヶ月後の月末
- J-POINT:は獲得月から2年間
リクルートポイントは、継続してカードを使っていれば有効期限が都度更新されます。月々のカード利用があれば失効しにくい一方、使わない月が続くと失効するリスクが高まります。
使い道別の交換レートの違い
| カード | 主な使い道 | 交換レート |
|---|---|---|
| リクルートカード | Ponta・dポイントへ交換 | 1ポイント=1ポイント(等価) |
| Amazonでの買い物 | 1ポイント=1円 | |
| JCBカード W | MyJCB Payでの支払い充当 | 1ポイント=1円(最も価値が高い) |
| Amazonでの買い物 | 1ポイント=0.7円 | |
| JAL・ANAマイル | 1ポイント=0.6マイル |
リクルートポイントはPonta・dポイントへ等価交換できるため、使い道に迷いにくい構成です。
J-POINTはMyJCB Payでの支払い充当が最も価値が高い一方、Amazonや他社ポイントへの交換は1ポイント0.7円相当まで目減りします。
利用シーン別にどちらがお得か
ここまでの違いを、実際の生活シーンに当てはめて整理しました。自分の利用パターンに近いシーンほど、還元率の差がそのまま年間のポイント差に直結します。
| 利用シーン | おすすめカード | 理由 |
|---|---|---|
| 電気・ガス・携帯料金などの固定費支払い | リクルートカード | 特約店に関係なく常時1.2%還元。 毎月確実に差がつく |
| Amazon・セブン‐イレブン・スタバをよく使う | JCBカード W | 事前登録で最大10.5%相当まで還元率が上がる |
| nanaco・楽天Edy・Suicaへのチャージ | リクルートカード | JCBカード Wは電子マネーチャージが対象外 |
| じゃらんnet・Hot Pepper Beautyの予約 | リクルートカード | 還元率が最大3.2%まで上がる |
| 40歳以上、または年齢を気にせず持ちたい | リクルートカード | JCBカード Wは18〜39歳限定 |
固定費や電子マネーなど「どこで使っても差がつく」場面ではリクルートカードが有利です。Amazon・セブン‐イレブン・スタバなど「特定の店舗をよく使う」場面ではJCBカード Wに軍配が上がります。
リクルートカードとJCBカードW、あなたにおすすめなのはどちら?
これまでの比較をふまえて、それぞれどんな人に向いているかをまとめます。
- リクルートカードが向いている人:特約店を意識せず、どこでも安定した高還元を求める人/固定費の支払いが多い人/電子マネーへのチャージを頻繁に使う人/40歳以上でJCBカード Wの対象外になる人
- JCBカード Wが向いている人:18〜39歳でAmazon・スターバックス・セブン‐イレブンをよく利用する人/即日発行(最短5分)でカード番号をすぐに使いたい人/国際ブランドはJCB1本で構わない人
リクルートカード
リクルートカードは年会費が永年無料で、どこで使っても高いポイント還元を受けられるクレジットカードです。基本還元率は1.2%と、一般カードの中でもトップクラスの水準で、利用する店舗やサービスを選ばず安定してポイントを貯められます。特定の経済圏に偏らず、日常の支払いをシンプルにまとめたい新社会人にとって使いやすい1枚といえるでしょう。貯まったポイントは、じゃらんやホットペッパーなどのリクルート系サービスをはじめ、他社ポイントや支払いへの充当にも使えるため、使い道の自由度が高い点も魅力です。
おすすめポイント3選
- 基本還元率が1.2%と高く、利用場所を問わず効率よくポイントが貯まる
- ポイントはじゃらん・ホットペッパーなどリクルート系サービスで使いやすい
- 年会費永年無料で、家族カードも無料
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard/JCB |
| 基本還元 | 1.2% |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円 国内旅行傷害保険:最高1,000万円 ショッピング保険:年間200万円 |
| 追加カード | 家族カード:無料 ETCカード:Visa・Mastercardは年会費無料(発行手数料1,100円)/JCBは発行手数料無料・2年目以降は条件付きで無料(条件外550円) |
| 対象年齢 | 18歳以上(高校生を除く) |
| 発行スピード | 最短5分(JCBのみ) |
申し込み前に知っておきたいポイント
- 電子マネーの種類は他カードより多くない
- 派手なキャンペーンより還元率重視のカード
- ETCカードはJCBのみ無料発行可能
\還元率1.2%の高還元カードに申し込む/
JCBカードW
JCB CARD Wは、年会費無料ながら常時ポイント2倍(還元率1.0%)が魅力の高還元カードです。さらに、Amazonやセブン-イレブンなどのパートナー店舗ではポイント倍率が大きく上がり、最大21倍の高還元も狙えます。39歳以下限定で申し込み可能ですが、一度作れば40歳以降も継続利用が可能。日常使いで効率よくポイントを貯めたい方に適した1枚です。
おすすめポイント3選
- 年会費無料で常時1.0%還元(ポイント2倍)
- Amazon・セブン-イレブンなどでポイント最大21倍
- 最短5分の即時発行に対応(モバ即)
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | JCB |
| ポイント還元率 | 1.0%〜(最大10.5%以上) |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円(利用付帯) ショッピング保険(海外):年間最高100万円 |
| 追加カード | 家族カード:無料 ETCカード:初年度無料 2年目以降は前年にETC利用1回以上またはショッピング50万円以上で無料(条件外550円) |
| 対象年齢 | 18歳〜39歳 |
| 発行スピード | 最短5分(モバ即) |
申し込み前に知っておきたいポイント
- 39歳以下限定で申し込み可能(発行後は継続利用OK)
- ポイント交換先によっては還元率が下がる場合がある
- ポイントアップ店舗を活用しないとメリットが薄い
年会費無料同士なら2枚持ちも選択肢
リクルートカードとJCBカード Wはどちらも年会費永年無料のため、2枚持ちして使い分けても維持コストはかかりません。
固定費や電子マネーへのチャージはリクルートカード、Amazon・スターバックス・セブン‐イレブンはJCBカード Wと使い分けましょう。両方の高還元率を取りこぼさずに済みます。
よくある質問
まとめ
リクルートカードとJCBカード Wは、どちらも年会費永年無料で還元率1%以上という共通点を持ちながら、得意な利用シーンが異なります。
特約店を意識せず安定した高還元を求めるならリクルートカード、Amazon・スターバックス・セブン‐イレブンをよく使うならJCBカード Wが有利です。
JCBカード Wの年齢条件(18〜39歳)に該当し、それでも迷う場合は、年会費無料同士なので2枚持ちして使い分ける選択肢も検討してみてください。
コメント